Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
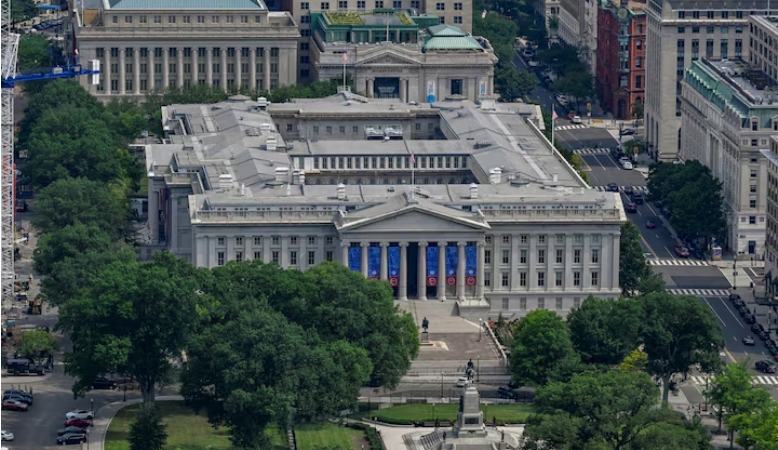
СпутникиРНSpaceXРоскосмосNASAВ четверг стоимость заимствований для Франции, Великобритании и Японии у США достигла максимума за последние десятилетия, что обострило финансовые проблемы государств и поставило под удар акции, кредиты и глобальные активы. Здание Министерства финансов США в Вашингтоне, округ Колумбия, 11 июля 2026 г. REUTERS/Daniel Heuer … читать далее…
Рынки облигаций снова терпят сокрушительное поражение: доходность 10-летних казначейских облигаций достигла самого высокого уровня с 2002 года.
В четверг стоимость заимствований для Франции, Великобритании и Японии у США достигла максимума за последние десятилетия, что обострило финансовые проблемы государств и поставило под удар акции, кредиты и глобальные активы.
Здание Министерства финансов США в Вашингтоне, округ Колумбия, 11 июля 2026 г. REUTERS/Daniel Heuer
Доходность 10-летних казначейских облигаций США, отражающая стоимость заимствований и глобальные цены на активы, поднялась до 5,34%, установив новый рекорд с 2002 года.
КОММЕНТАРИИ:
Тимоти Граф, руководитель отдела макростратегии в регионе Emea, State Street:«Я не вижу какого-то конкретного события, которое могло бы вызвать такие изменения. Сегодняшние колебания напоминают закрытие позиций по стоп-лоссу. Цены на энергоносители остаются стабильными, но рост процентных ставок центральных банков — основная причина текущего уровня доходности».
«Французские облигации OAT страдают из-за бюджетных проблем и сложной экономической ситуации. Итальянские облигации также значительно потеряли в цене».
Главный экономист HSBC по Азии, Фред Нойманотмечает, что инвесторов в облигации сейчас беспокоит не только инфляция. Даже умеренный рост цен в США не может изменить ситуацию. Устойчивое повышение цен, значительный государственный дефицит и высокий спрос на финансирование со стороны сектора искусственного интеллекта приводят к увеличению процентных ставок.
Центральные банки сталкиваются с неопределённостью относительно возможности быстро и эффективно снизить инфляцию до целевого уровня. Экономические и политические факторы несбалансированного роста осложняют проведение быстрого и решительного ужесточения денежно-кредитной политики, необходимого для стабилизации рынков облигаций.
Не стоит полностью обвинять только центральные банки. Стимулирующая фискальная политика также играет значительную роль в поддержании устойчивой инфляции. Рост спроса на долгосрочный капитал, обусловленный бумом искусственного интеллекта, отражает структурные изменения, отличающие текущий период от допандемийного времени, когда мир был перенасыщен избыточными сбережениями.
Повышение доходности облигаций может стать новой нормой, а финансовые рынки ищут новую долгосрочную точку равновесия. Незначительное изменение уровня инфляции само по себе вряд ли восстановит стабильность. Это необходимое, но недостаточное условие для быстрого снижения доходности.
Фиона Чинкотта, старший аналитик рынка City Index,выразила мнение, что успокоить рынок возможно только через жесткие меры по сокращению расходов со стороны правительств, но пока это не выглядит вероятным. Она отметила, что на конференции Лейбористской партии в Великобритании не было даже намека на такие меры, и во Франции ситуация обратная: популистские партии усиливают свои позиции, что может привести к дополнительным расходам.
Эндрю Лилли, главный стратег по процентным ставкам Barrenjoey, предсказывает снижение цен на другие активы и подчеркивает, что будущее зависит от их динамики.
Рори Макферсон, главный стратег по рынкам Wren Sterling, сообщил о затяжной распродаже облигаций, которая коррелирует с ценами на нефть. Он также отметил, что данные из США оказались сильными, и на рынке облигаций наблюдается недостаток покупателей. В связи с этим Макферсон рекомендует сосредоточиться на краткосрочных облигациях Великобритании, хотя соотношение риска и доходности для 10-летних облигаций становится привлекательным.
Подготовлено ProFinance.Ru по материалам Thomson Reuters
MarketSnapshot - ProFinance.Ru в Telegram
По теме:Мир должен простить США их долг в 40 триллионов долларов — New York Times
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Мировые облигации охвачены паникой: доходность ... | 0 | 8.9 | 01-10-2026 |
| 2 | Облигации ожидают резкое падение в сентябре, но ... | 0 | 10.32 | 30-09-2026 |
| 3 | Объем госдолга США увеличился на 260 млрд долларов | 0 | 9.92 | 03-10-2026 |
| 4 | Эксперт Pimco утверждает, что доходность облигаций ... | 1 | 11.32 | 02-10-2026 |
| 5 | Доходность 10-летних казначейских облигаций США достигла самого высокого уровня с 2002 года | 0 | 17.17 | 01-10-2026 |
| 6 | Доходность 30-летних гособлигаций США достигла максимума с 2002 года | 0 | 12.6 | 29-09-2026 |
| 7 | Долги пошли в ротацию // Мировые инвесторы меняют государственные облигации США на корпоративные | 1 | 11.74 | 27-09-2026 |
| 8 | Crisis de deuda: el bono en EEUU se dispara a máximos de 20 años y multiplica el riesgo de impago en el país | 0 | 7.73 | 22-09-2026 |
| 9 | Третий квартал стал худшим для гособлигаций по всему миру с 2024 года | 1 | 18.47 | 01-10-2026 |
| 10 | EEUU recrudece su crisis de deuda al superar por primera vez los 40 billones en plena escalada de precios | 0 | 6.61 | 20-08-2026 |