Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASA
Ни банкиры, ни регулятор не признали наличия у банковского сектора реальных сложностей, несмотря на внешнее давление, рост просрочки в отдельных сегментах и регуляторные ужесточения. Собрались люди, которые практически не видят вызовов и проблем для банковского сектора. Это тем заметнее, что многие аналитики и банкиры сегодня прогнозируют достаточно большое число негативных тенденций — как по кредитному портфелю, так и по другим параметрам развития рынка. Но текущую ситуацию спикеры сравнивали с периодами, когда не было вопросов ни к кредитному качеству, ни к ликвидности, ни к рентабельности банков.
Спор о просрочке: малый бизнес не подтвердил тревогу
Анатолий Аксаков, председатель комитета Госдумы по финансовому рынку и гостеприимный неформальный хозяин форума, в начале беседы все же обозначил негативную динамику по уровню просрочки. По доступной ему статистике просрочка показала рост и в рознице, и в корпоративном сегменте, и, особенно, в МСП. Однако с этим не согласились присутствующие банкиры. Ни у Владимира Верхошинского, главного управляющего директора Альфа-Банка, ни у Андрея Костина, президента — председателя правления ВТБ, динамика просрочки по малому бизнесу не вызывает тревогу. Наоборот, малый бизнес улучшил качество обслуживания долга и сейчас показывает меньшую просрочку. Это может выглядеть удивительно на фоне общей экономической ситуации, но предприниматели чувствуют себя достаточно неплохо.
Владимир Верхошинский (Альфа-Банк).Фото: трансляция форума
Понятно, что многие предприниматели, особенно микро- и малый бизнес, столкнулись со сложностями из-за внешних факторов — прежде всего из-за атак на логистическую и складскую инфраструктуру. Единственная точка напряжения — средний бизнес, где есть определенные проблемы на региональном уровне, но банки готовы предлагать реструктуризацию и помогать пройти сложный период.
Прибыль и рентабельность: экономика на уровне 2017–2019 годов
Другой индикатор — рентабельность и финансовый результат. Здесь у сегмента впечатляющие результаты по прибыли. Особенно важно, что и сама экономика показывает хороший финансовый результат.
Эльвира Набиуллина, председатель Банка России, привела аргумент: если сравнить отношение прибыли в экономике к ВВП, то мы находимся на уровнях, характерных для 2017–2019 годов. Это не самые плохие периоды для экономики. Есть структурные изменения, есть сдвиги в соотношении прибыли в разных секторах и у разных предприятий. Где-то прибыль и рентабельность падают, где-то растут. Но общий уровень хороший, драматического падения рентабельности и маржинальности в реальном секторе не наблюдается.
А у банковского сектора есть все шансы показать по итогам года прибыль, близкую к рекордным уровням. Этот прогноз остается оптимистичным, несмотря на факторы, которые снижают процентную маржу и могут уменьшать доходы от непроцентных и некомиссионных источников.
Ликвидность: структурные движения, а не кризис
Третий индикатор — ликвидность. Этот вопрос не мог не прозвучать: дефицит ликвидности, оттоки средств физических лиц, снижение динамики по средствам юридических лиц активно обсуждались последние два месяца. Беспокойство возникло у широкого круга клиентов банков, вкладчиков и держателей счетов. Как банки справятся с такой ситуацией? И здесь ЦБ и крупнейшие банки единодушно высказались: никакого кризиса не было и нет. Даже дефицит ликвидности — очень сомнительное понятие в этом контексте. Это не тот дефицит, который внешние пользователи могут интерпретировать как проблему с неисполнением обязательств, с задержками выплат по счетам, вкладам или при их истребовании. Речь идет о структурных движениях по источникам ликвидности. Банки активно меняют структуру фондирования, в отдельные периоды привлекают больше средств от источников, которые могут быть не совсем базовыми, в том числе используют средства ЦБ в большем объеме. Да, были оттоки со стороны вкладчиков, но ничего критичного не произошло. На фоне снижения ставки это было предсказуемо.
Участники форума. Фото: трансляция форума
Алармистские оценки относительно роста доли наличных и перетока счетов и вкладов в наличную форму, по мнению и банкиров, и ЦБ, не являются признаком существенных вызовов для банковского рынка. Долгое время доля безналичных расчетов росла, доля наличных в экономике падала. Сейчас с продолжением роста денежной массы доля наличности перестала падать и даже выросла, но минимально. В абсолютном выражении наличные выросли с ростом денежной массы. Ничего критичного эксперты на сессии в этом не увидели.
Регуляторика: сдерживать, но не охлаждать
На этом фоне не могла не прозвучать позиция Банка России от Эльвиры Набиуллиной.
Регуляторные механизмы и ужесточения регулирования направлены прежде всего на то, чтобы обеспечить банковский сектор капиталом.
Сейчас капитал у российского банковского сектора достаточен, причем с хорошим запасом. Это результат в том числе регуляторных изменений и ужесточений, на которые банкиры жалуются. При этом председатель Центробанка отметила: «Кредитование продолжает расти, несмотря на ужесточения. Оно оказывает сдерживающее влияние, но не охлаждающее до того уровня, при котором кредитование перестает показывать положительную динамику и начинает падать. Этого не происходит. Воздействие регуляторики именно сдерживающее: оно позволяет сбалансировать рост и принятие рисков банками».
Эльвира Набиуллина (Банк России). Фото: трансляция форума
Дальше было несколько заходов в дискуссию Андрей Костина (в традиционной для него шутливой манере) относительно регулирования и управления ликвидностью Центральным банком, но все участники согласились: в целом, такая регуляторная позиция и ужесточение, особенно по группам заемщиков, которые потенциально могут быть источниками повышенного риска, — это залог повышения финансовой устойчивости банковского сектора и укрепления его капитальной базы. В будущем это позволит расширять кредитование, но уже без принятия избыточных рисков.
Вставка изображений: Актуальная тема: Мероприятия АБРскрыть лид: Выключитьвыбор редакции: 0Кроспостинг в сети: Фейсбук ТвиттерКарточка для FB: Жанр сообщения: articleдобавить в rss: Добавить в RSSНе добавлять в ленту: Включить форму покупки видео: Темная тема статьи: ВыключитьЛевая колонка с pdf: 0
Ни банкиры, ни регулятор не признали наличия у банковского сектора реальных сложностей, несмотря на внешнее давление, рост просрочки в отдельных сегментах и регуляторные ужесточения. Собрались люди, которые практически не видят вызовов и проблем для банковского сектора. Это тем заметнее, что многие аналитики и банкиры сегодня прогнозируют достаточно большое число негативных тенденций — как по кредитному портфелю, так и по другим параметрам развития рынка. Но текущую ситуацию спикеры сравнивали с периодами, когда не было вопросов ни к кредитному качеству, ни к ликвидности, ни к рентабельности банков.
Спор о просрочке: малый бизнес не подтвердил тревогуАнатолий Аксаков, председатель комитета Госдумы по финансовому рынку и гостеприимный неформальный хозяин форума, в начале беседы все же обозначил негативную динамику по уровню просрочки. По доступной ему статистике просрочка показала рост и в рознице, и в корпоративном сегменте, и, особенно, в МСП. Однако с этим не согласились присутствующие банкиры. Ни у Владимира Верхошинского, главного управляющего директора Альфа-Банка, ни у Андрея Костина, президента — председателя правления ВТБ, динамика просрочки по малому бизнесу не вызывает тревогу. Наоборот, малый бизнес улучшил качество обслуживания долга и сейчас показывает меньшую просрочку. Это может выглядеть удивительно на фоне общей экономической ситуации, но предприниматели чувствуют себя достаточно неплохо.
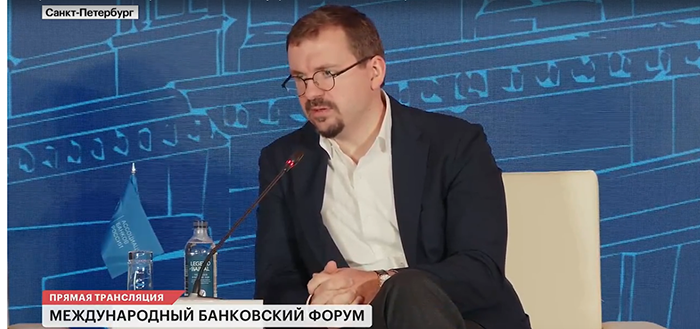
Владимир Верхошинский (Альфа-Банк).Фото: трансляция форума
Понятно, что многие предприниматели, особенно микро- и малый бизнес, столкнулись со сложностями из-за внешних факторов — прежде всего из-за атак на логистическую и складскую инфраструктуру. Единственная точка напряжения — средний бизнес, где есть определенные проблемы на региональном уровне, но банки готовы предлагать реструктуризацию и помогать пройти сложный период.
Прибыль и рентабельность: экономика на уровне 2017–2019 годовДругой индикатор — рентабельность и финансовый результат. Здесь у сегмента впечатляющие результаты по прибыли. Особенно важно, что и сама экономика показывает хороший финансовый результат.
Эльвира Набиуллина, председатель Банка России, привела аргумент: если сравнить отношение прибыли в экономике к ВВП, то мы находимся на уровнях, характерных для 2017–2019 годов. Это не самые плохие периоды для экономики. Есть структурные изменения, есть сдвиги в соотношении прибыли в разных секторах и у разных предприятий. Где-то прибыль и рентабельность падают, где-то растут. Но общий уровень хороший, драматического падения рентабельности и маржинальности в реальном секторе не наблюдается.
А у банковского сектора есть все шансы показать по итогам года прибыль, близкую к рекордным уровням. Этот прогноз остается оптимистичным, несмотря на факторы, которые снижают процентную маржу и могут уменьшать доходы от непроцентных и некомиссионных источников.
Ликвидность: структурные движения, а не кризисТретий индикатор — ликвидность. Этот вопрос не мог не прозвучать: дефицит ликвидности, оттоки средств физических лиц, снижение динамики по средствам юридических лиц активно обсуждались последние два месяца. Беспокойство возникло у широкого круга клиентов банков, вкладчиков и держателей счетов. Как банки справятся с такой ситуацией? И здесь ЦБ и крупнейшие банки единодушно высказались: никакого кризиса не было и нет. Даже дефицит ликвидности — очень сомнительное понятие в этом контексте. Это не тот дефицит, который внешние пользователи могут интерпретировать как проблему с неисполнением обязательств, с задержками выплат по счетам, вкладам или при их истребовании. Речь идет о структурных движениях по источникам ликвидности. Банки активно меняют структуру фондирования, в отдельные периоды привлекают больше средств от источников, которые могут быть не совсем базовыми, в том числе используют средства ЦБ в большем объеме. Да, были оттоки со стороны вкладчиков, но ничего критичного не произошло. На фоне снижения ставки это было предсказуемо.
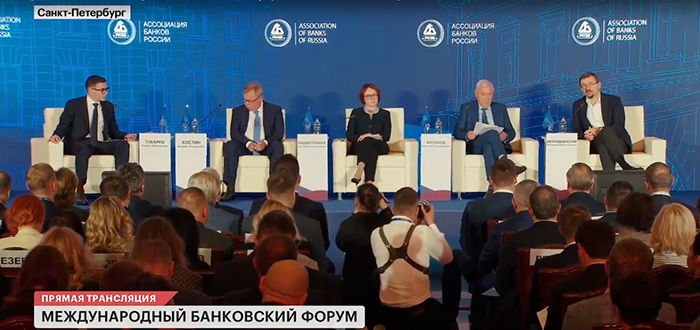
Участники форума. Фото: трансляция форума
Алармистские оценки относительно роста доли наличных и перетока счетов и вкладов в наличную форму, по мнению и банкиров, и ЦБ, не являются признаком существенных вызовов для банковского рынка. Долгое время доля безналичных расчетов росла, доля наличных в экономике падала. Сейчас с продолжением роста денежной массы доля наличности перестала падать и даже выросла, но минимально. В абсолютном выражении наличные выросли с ростом денежной массы. Ничего критичного эксперты на сессии в этом не увидели.
Регуляторика: сдерживать, но не охлаждатьНа этом фоне не могла не прозвучать позиция Банка России от Эльвиры Набиуллиной.
Регуляторные механизмы и ужесточения регулирования направлены прежде всего на то, чтобы обеспечить банковский сектор капиталом.
Сейчас капитал у российского банковского сектора достаточен, причем с хорошим запасом. Это результат в том числе регуляторных изменений и ужесточений, на которые банкиры жалуются. При этом председатель Центробанка отметила: «Кредитование продолжает расти, несмотря на ужесточения. Оно оказывает сдерживающее влияние, но не охлаждающее до того уровня, при котором кредитование перестает показывать положительную динамику и начинает падать. Этого не происходит. Воздействие регуляторики именно сдерживающее: оно позволяет сбалансировать рост и принятие рисков банками».
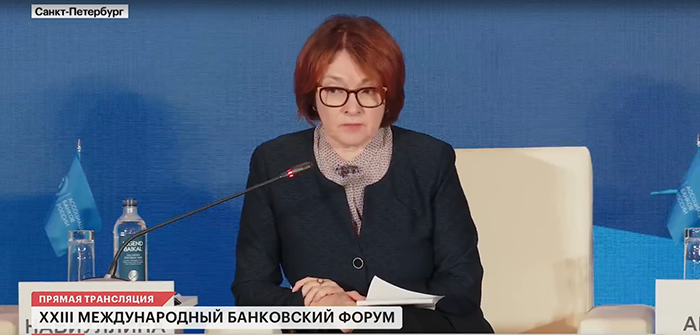
Эльвира Набиуллина (Банк России). Фото: трансляция форума
Дальше было несколько заходов в дискуссию Андрей Костина (в традиционной для него шутливой манере) относительно регулирования и управления ликвидностью Центральным банком, но все участники согласились: в целом, такая регуляторная позиция и ужесточение, особенно по группам заемщиков, которые потенциально могут быть источниками повышенного риска, — это залог повышения финансовой устойчивости банковского сектора и укрепления его капитальной базы. В будущем это позволит расширять кредитование, но уже без принятия избыточных рисков.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Малый бизнес чувствует себя неплохо, но длинные инвестиции откладываются | 0 | 12.1 | 28-09-2026 |
| 2 | Это будет тяжелый год | 1 | 14.43 | 22-01-2026 |
| 3 | В отрасли пока все хорошо | 1 | 15.66 | 24-09-2026 |
| 4 | Пятый всадник | 0 | 17.49 | 24-07-2026 |
| 5 | Банковскую систему ждут 4–5 лет расхлебывания корпоративных долгов | 1 | 16.45 | 03-07-2026 |
| 6 | В атмосфере ожидания оттепели | 2 | 6 | 06-03-2026 |
| 7 | 1 июля на Финансовом конгрессе Банка России прошла пленарная сессия ... | 0 | 7 | 01-07-2026 |
| 8 | Регуляторные диалоги о будущем | 0 | 5 | 22-05-2026 |
| 9 | Герман Греф: Производительность труда на разных предприятиях одной отрасли отличается в пять раз | 0 | 7 | 01-07-2026 |
| 10 | Набиуллина заявила о невыдающемся финансовом состоянии корпоративных заемщиков | 0 | 6.37 | 24-09-2026 |