Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAUn hogar que gana 3 millones de pesos al mes podría comprar vivienda de 157 millones, según su crédito, tasa y cuota inicial.
Noticia
Exclusivo suscriptores
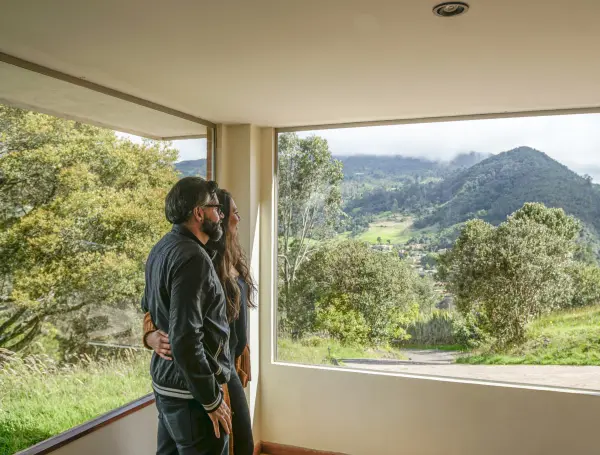
Una familia con ingresos mensuales de 3 millones de pesos podría comprar una vivienda de aproximadamente 157 millones. Foto: Banco Caja Social

PERIODISTA16.10.2026 22:30 Actualizado: 16.10.2026 22:30
El ingreso mensual de una familia determina, en buena medida, el tipo de vivienda al que puede acceder en Colombia. Un hogar que recibe 3 millones de pesos mensuales podría aspirar a un inmueble de aproximadamente 157 millones, mientras que una familia con ingresos de 10 millones podría comprar una vivienda de unos 524 millones, de acuerdo con un ejercicio de capacidad de compra que contempla las condiciones de financiación.
LEA TAMBIÉN
El cálculo parte de tres supuestos: una tasa de interés del 12 por ciento, una cuota mensual equivalente al 40 por ciento de los ingresos familiares y una cuota inicial del 30 por ciento del valor del inmueble, que puede cubrirse con ahorro y/o subsidios, según las condiciones aplicables.
Edwin Chiriví, presidente de Camacol Bogotá y Cundinamarca, explicó que estos son los parámetros utilizados para estimar cuánto podría financiar un hogar según sus ingresos. Sin embargo, las cifras no constituyen una oferta de crédito ni garantizan que una entidad financiera apruebe los montos calculados.
La capacidad de compra también depende del plazo del préstamo, las obligaciones financieras existentes, el perfil de riesgo del solicitante y las condiciones que ofrezca cada entidad.
¿Cuánto puede comprar un hogar según sus ingresos?Para una familia que recibe 3 millones de pesos mensuales, el ejercicio contempla una cuota de crédito de 1,2 millones. Con ese pago podría acceder a un préstamo de aproximadamente 110,1 millones y necesitaría una cuota inicial de 47,2 millones para completar la compra de una vivienda de 157,2 millones.
Cuando los ingresos aumentan a 4 millones de pesos mensuales, la cuota estimada llega a 1,6 millones y la capacidad de crédito asciende a 146,8 millones. En ese caso, el hogar tendría que aportar 62,9 millones como cuota inicial para adquirir un inmueble de 209,7 millones.
Para una familia que gana 6 millones de pesos al mes, el pago mensual sería de 2,4 millones y el crédito podría alcanzar 220,1 millones. La cuota inicial requerida sería de 94,3 millones, para una vivienda de aproximadamente 314,5 millones.
En el caso de los hogares con ingresos de 8 millones de pesos mensuales, la cuota llegaría a 3,2 millones y el préstamo estimado sería de 293,5 millones. Con una cuota inicial de 125,8 millones, podrían aspirar a un inmueble de 419,3 millones.
Las posibilidades de compra aumentan para las familias que reciben 10 millones de pesos mensuales. Bajo los mismos supuestos, podrían destinar 4 millones al pago de la cuota y acceder a una financiación de 366,9 millones. Para completar la adquisición de una vivienda de 524,2 millones, necesitarían una cuota inicial de 157,2 millones.
Si los ingresos del hogar alcanzan 12 millones de pesos, el crédito estimado sería de 440,3 millones, con una cuota mensual de 4,8 millones y una cuota inicial de 188,7 millones. Para quienes reciben 14 millones de pesos al mes, el préstamo llegaría a 513,7 millones y el valor de la vivienda podría ubicarse en 733,8 millones, con un aporte inicial de 220,1 millones.
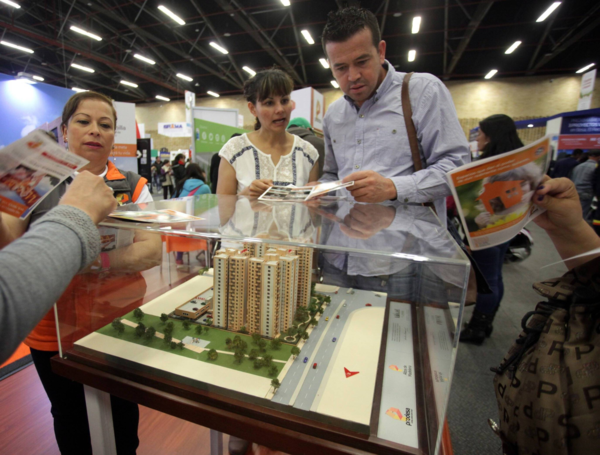
La tasa de interés, el plazo del crédito y el ahorro disponible determinan la capacidad de compra. Foto:Bancolombia
La tasa de interés y el plazo modifican la capacidad de créditoMabel Quintero, experta en financiación y compra de vivienda, advierte que el porcentaje de los ingresos destinado a la cuota no determina por sí solo cuánto puede prestar una entidad financiera.
Si las tasas de interés disminuyen y el crédito se contrata a un plazo más largo, una misma cuota mensual puede permitir financiar un monto mayor. En cambio, cuando las tasas suben o el plazo se reduce, el valor que puede prestar el banco disminuye, aunque el ingreso familiar no cambie.
La Ley 546 de 1999, en su artículo 17, numeral 6, estableció que la primera cuota de un crédito de vivienda no puede superar el porcentaje de los ingresos familiares que determine el Gobierno Nacional. Según la explicación de Quintero, el Decreto 583 de 2025 fijó ese límite en el 40 por ciento de los ingresos familiares para vivienda de interés social (VIS) y no VIS.
Así, para un hogar que recibe 5 millones de pesos mensuales, la primera cuota no podría superar los 2 millones bajo esa regla. Esto no significa que el banco deba aprobar una cuota por ese valor, pues la decisión también depende del análisis crediticio, las deudas vigentes, la tasa y el plazo.
La modalidad de financiación también influye. En un crédito hipotecario, la entidad financia una parte del precio del inmueble y el comprador aporta el resto. Según la información suministrada por Asobancaria y Asocajas, la financiación puede llegar hasta el 70 por ciento del valor de la vivienda y al 80 por ciento para vivienda de interés social, de acuerdo con los límites aplicables.
El leasing habitacional tiene una estructura diferente y puede ofrecer un porcentaje de financiación mayor, por lo que la cuota inicial requerida puede ser menor. Las condiciones dependen de la entidad financiera y de la evaluación del solicitante. También existen particularidades en los análisis de crédito del Fondo Nacional del Ahorro y en determinadas modalidades de leasing.
Aunque la cuota mensual puede representar hasta el 40 por ciento de los ingresos familiares. Foto:Abel Cárdenas. Archivo EL TIEMPO
La cuota inicial y los subsidios también cuentanEl ingreso y la cuota mensual no son los únicos factores que determinan el acceso a una vivienda. El hogar también debe reunir los recursos para pagar la cuota inicial, que en el ejercicio corresponde al 30 por ciento del valor del inmueble.
Para una vivienda de 157,2 millones, por ejemplo, ese aporte representa cerca de 47,2 millones. En una de 314,5 millones, asciende a 94,3 millones. Por eso, el ahorro acumulado y la posibilidad de recibir subsidios pueden incidir en el momento en que una familia logra concretar la compra.
Los apoyos disponibles dependen de los requisitos de cada programa, los ingresos del hogar y la modalidad de adquisición. Entre las alternativas contempladas en la información de Asocajas se encuentran los subsidios para compra de vivienda de interés social, construcción en sitio propio, mejoramiento habitacional y arrendamiento.
El contexto del mercado también forma parte de la decisión. En abril de 2026, Camacol informó que un sondeo realizado por Estrenar Vivienda a 8.000 personas encontró que el 86 por ciento consideraba que era un buen momento para comprar vivienda en Colombia. No obstante, el gremio reportó que las ventas de vivienda disminuyeron 11 por ciento durante el primer bimestre de 2026 frente al mismo periodo del año anterior.
Las estimaciones de capacidad de compra muestran cuánto podría financiar una familia bajo unas condiciones determinadas, pero el inmueble al que finalmente puede acceder depende de la combinación entre ingresos, cuota mensual, tasa de interés, plazo, cuota inicial y aprobación del crédito.
LEA TAMBIÉN
LEA TAMBIÉN
Sigue toda la información de Economía en Facebook y Twitter, o en nuestra newsletter semanal.
BOLETINES EL TIEMPO
Regístrate en nuestros boletines y recibe noticias en tu correo según tus intereses. Mantente informado con lo que realmente te importa.
EL TIEMPO GOOGLE NEWS
Síguenos en GOOGLE NEWS. Mantente siempre actualizado con las últimas noticias coberturas historias y análisis directamente en Google News.
EL TIEMPO WHATSAPP
Únete al canal de El Tiempo en WhatsApp para estar al día con las noticias más relevantes al momento.
EL TIEMPO APP
Mantente informado con la app de EL TIEMPO. Recibe las últimas noticias coberturas historias y análisis directamente en tu dispositivo.
SUSCRÍBETE AL DIGITAL
Información confiable para ti. Suscríbete a EL TIEMPO y consulta de forma ilimitada nuestros contenidos periodísticos.