Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAПредложенная Минфином реформа налогообложения ПИФов может привести к снижению их привлекательности в глазах частных инвесторов. Управляющие выступают за сохранение льгот для рыночных фондов с большим количеством пайщиков, а также просят учесть сопутствующие расходы при управлении такими фондами. В противном случае рынок может остаться без эффективного инструмента коллективных инвестиций в долгосрочные и рисковые проекты, ориентированные на квалифицированных инвесторов.
Предложенная Минфином реформа налогообложения ПИФов может привести к снижению их привлекательности в глазах частных инвесторов. Управляющие выступают за сохранение льгот для рыночных фондов с большим количеством пайщиков, а также просят учесть сопутствующие расходы при управлении такими фондами. В противном случае рынок может остаться без эффективного инструмента коллективных инвестиций в долгосрочные и рисковые проекты, ориентированные на квалифицированных инвесторов.
В условиях дефицита бюджета Минфин объявил о крупнейшей за последние годы корректировке налогов, которая затронула в том числе паевые инвестиционные фонды. 30 сентября в Госдуму был внесен проект закона, в соответствии с которым закрытые и интервальные ПИФы, паи которых предназначены для квалинвесторов, теперь признаются налогоплательщиками в отношении пассивных доходов, полученных в ходе доверительного управления. К таким доходам относятся купоны по облигациям, дивиденды по акциям, проценты по вкладам, а также арендные платежи, доходы от долевого участия, роялти и другие. Ставка налога составит 15%.
Изначально налоговая модель ЗПИФа строилась на том, что сам фонд не является юридическим лицом и не платит налог на прибыль. При этом в 2011 году имущество фонда было включено в систему налогообложения имущества организаций, причем налогоплательщиком признается управляющая компания, а налог уплачивается за счет средств фонда. Начиная с января 2015 года для объектов недвижимости в составе ПИФа, налоговая база по которым определяется исходя из кадастровой стоимости, начал применяться соответствующий порядок расчета налога на имущество. «Это был не новый налог, а изменение порядка определения налоговой базы»,— поясняет гендиректор УК СФН Екатерина Черных. Текущая новация Минфина затрагивает уже не имущество фонда, а доход, получаемый внутри него.
Ключевая причина такого подхода — рост бюджетного дефицита. Согласно проекту федерального бюджета на 2027–2029 годы, внесенному правительством в конце сентября в Госдуму, дефицит бюджета на 2026 год был повышен с 3,8 трлн до 7,3 трлн руб. В 2027 году дефицит оценивается в 5,4 трлн руб. Покрывать его планируется как за счет увеличения госзаимствований, так и за счет налогов. В частности, эффект от нового налога со ЗПИФов Минфин оценил в 100 млрд руб.
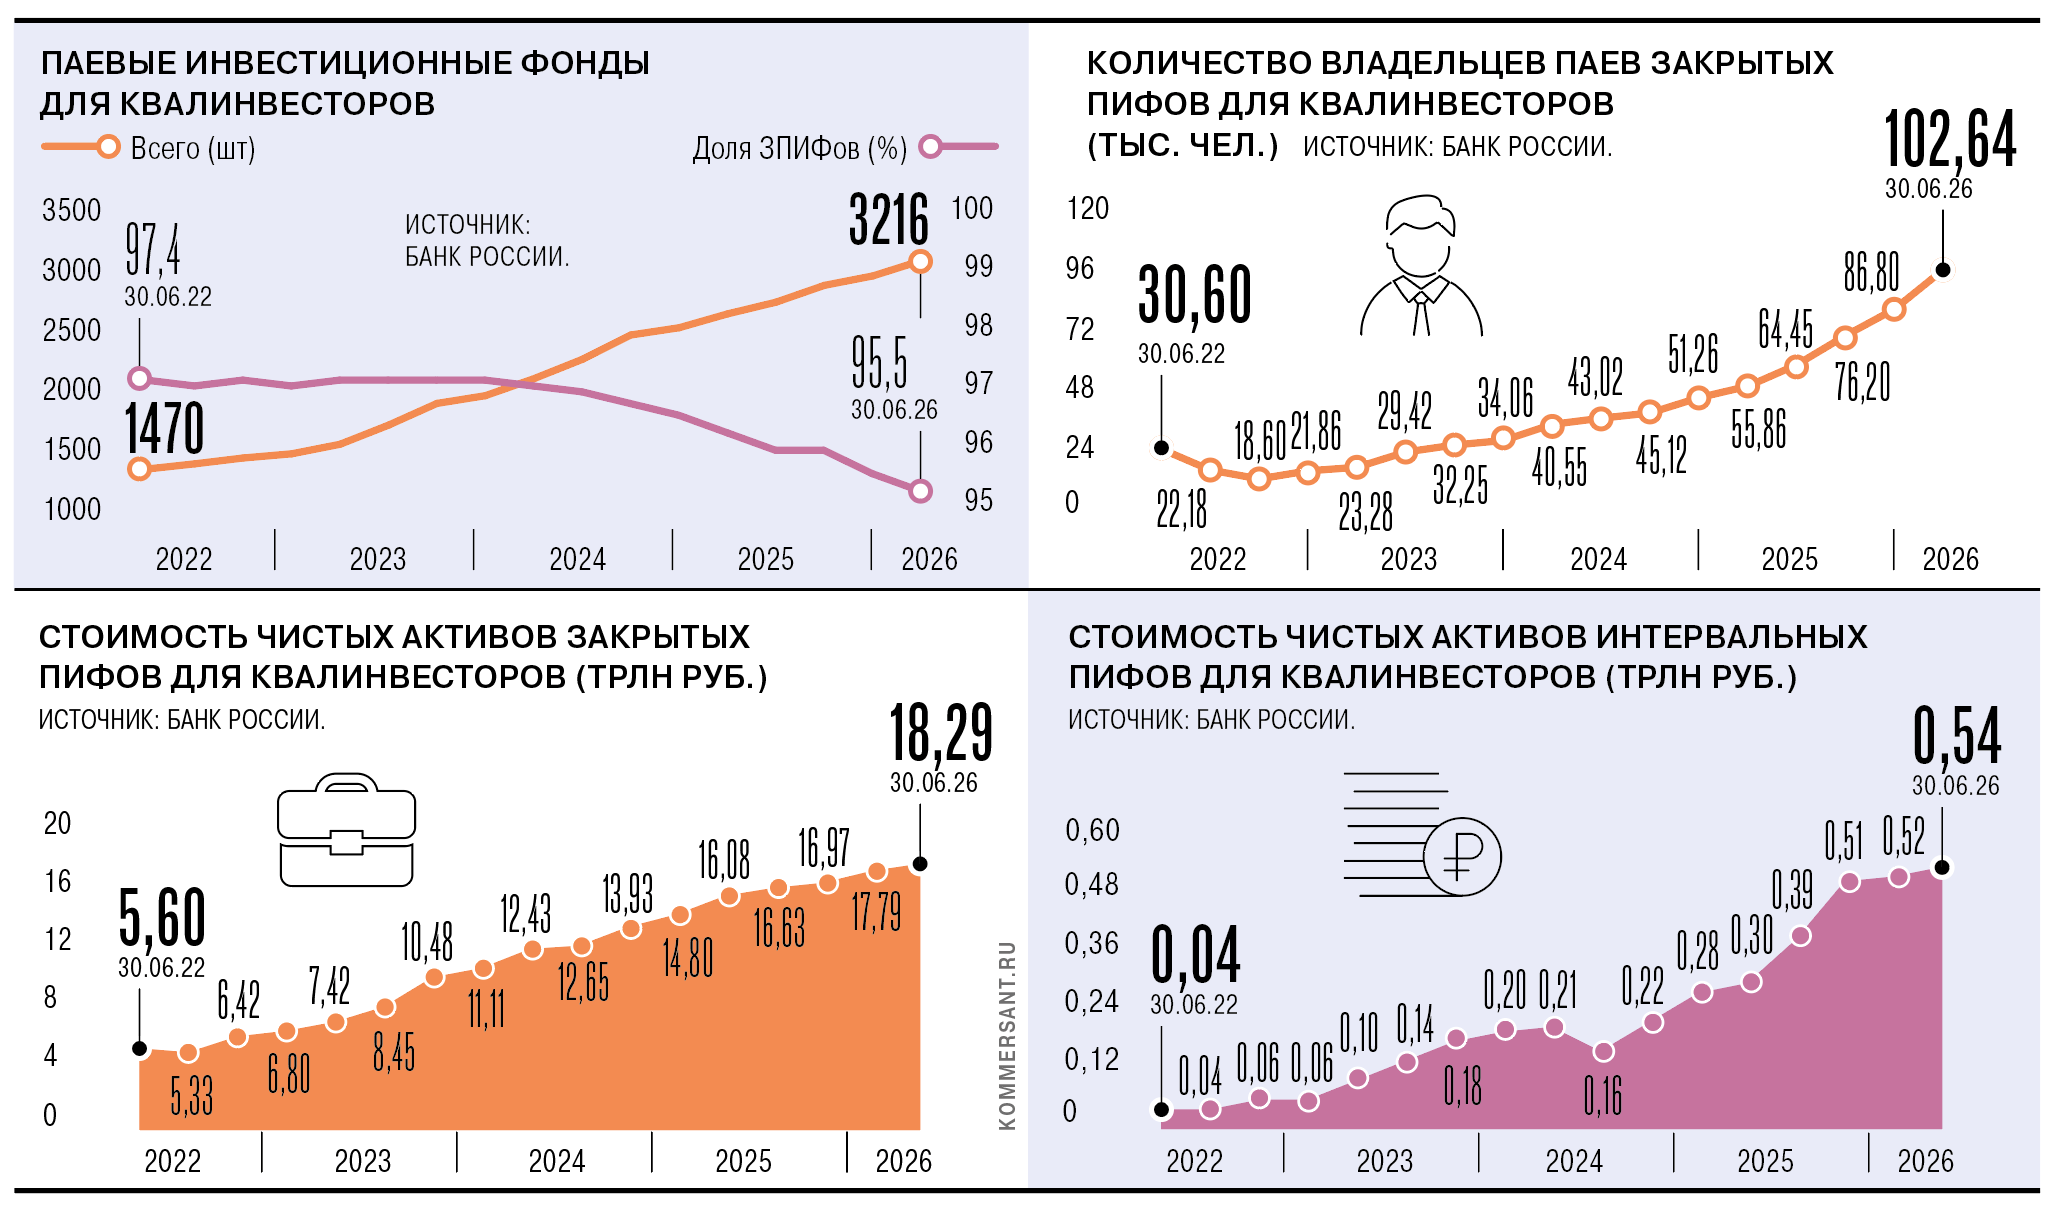
Интерес к отрасли коллективных инвестиций объясняется высокими темпами роста и значительным объемом активов. По данным Банка России, с начала 2022 года по середину 2026-го стоимость чистых активов (СЧА) всех ПИФов выросла в четыре раза, до 24 трлн руб. При этом средства на вкладах и счетах физических и юридических лиц в банках выросли лишь на 80%, до 115,2 трлн руб. Выросла и значимость этого инструмента в экономике в целом: за отчетный период доля фондов выросла с 5,5% до 11% ВВП.
Основной вклад в прирост рынка дали закрытые ПИФы (для квалифицированных и неквалифицированных инвесторов), СЧА которых за четыре с половиной года увеличилась в 3,2 раза, до 19,2 трлн руб. Катализатором роста активов ЗПИФов в эти годы стали зарубежные санкции в отношении российского бизнеса и физических лиц. В таких условиях российский капитал в целях минимизации рисков блокировки начал возвращаться в страну, а для этого потребовалась удобная упаковка. Ею и стали закрытые ПИФы, которые ко всему прочему имели налоговые льготы и не раскрывают конечных бенефициаров. В последующие годы эффект был усилен за счет нового капитала состоятельных россиян, которым стало труднее выводить средства на иностранные счета. Через такие ПИФы также осуществлялось структурирование сделок по разделению бизнесов квазироссийских компаний на международный и внутренний.
Однако были случаи, когда активы или бизнес передавались в фонды с целью оптимизации налогов. На такую практику еще в октябре 2024 года указывала директор департамента инвестиционных финансовых посредников ЦБ Ольга Шишлянникова. «Закрытые паевые инвестиционные фонды, где взрывной рост мы с вами видим, он связан, к сожалению, не всегда исключительно с инвестированием. Мы видим желание использования этого инструмента для оптимизации налогообложения»,— отмечала она на конференции институциональных инвесторов Investfunds Forum.
В 2026 году заговорили о таких практиках и в ФНС. 10 сентября на заседании экспортного совета заместитель руководителя службы Тимур Шиналиев отметил, что такие преимущества ЗПИФа для корпоративного пользователя, как отложенное налогообложение, секьюритизация, защита активов, в ряде случаев используются для налоговой оптимизации. Для решения вопроса предлагалось создать рабочую группу с Банком России, систематизировать предложения и выработать единые подходы, направленные на сохранение ЗПИФа как эффективного инструмента коллективного инвестирования при недопущении использования недобросовестных практик. Минфин пошел дальше и сразу предложил ввести налог, причем на все квальные фонды.
В предложении Минфина участники рынка отмечают множество вопросов, которые требуют уточнения и разъяснения до вступления закона в силу. По мнению Екатерины Черных, один из нерешенных вопросов связан с несовпадением момента получения дохода фондом и его распределения среди пайщиков. Если фонд получил доход и уплатил с него налог, но не произвел выплату пайщикам, зачет в этот момент не происходит. «Предусмотренная формула привязывает зачет к фактически выплаченному пайщику доходу и одновременно учитывает накопленные фондом доходы, с которых налог уже был уплачен»,— поясняет госпожа Черных. По словам гендиректора УК «Первая» Андрея Бершадского, дополнительно необходимо проработать порядок зачета налога в случае, если пайщик владеет паями через номинального держателя, так как тогда у УК может не быть достоверной информации для применения и корректного расчета зачета.
В целом механизм зачета налогов при погашении паев или выплате промежуточного дохода видится управляющим достаточно сложным с точки зрения администрирования, что ведет к росту затрат.
Как отмечает гендиректор УК «Акцент управление активами» Андрей Огородов, его внедрение потребует от управляющей компании создания дополнительной инфраструктуры для расчета налога, его уплаты и последующего учета при налогообложении пайщика. При этом чем больше фонд и чем сложнее структура движения паев и доходов, тем выше потенциальная операционная нагрузка.
Отдельно необходимо урегулировать ситуацию, когда фонд уже уплатил налог, после чего пайщик продал пай, а накопленный доход впоследствии получил новый владелец. Сейчас не предусмотрен механизм зачета налога для пайщика, продавшего пай до выплаты дохода фондом. В противном случае пайщики окажутся в разных экономических условиях. «Дополнительных разъяснений требует порядок учета экономически обоснованных расходов фонда при определении налоговой базы, особенно если ПИФ использует кредитные средства и несет расходы на их обслуживание»,— говорит Екатерина Черных.
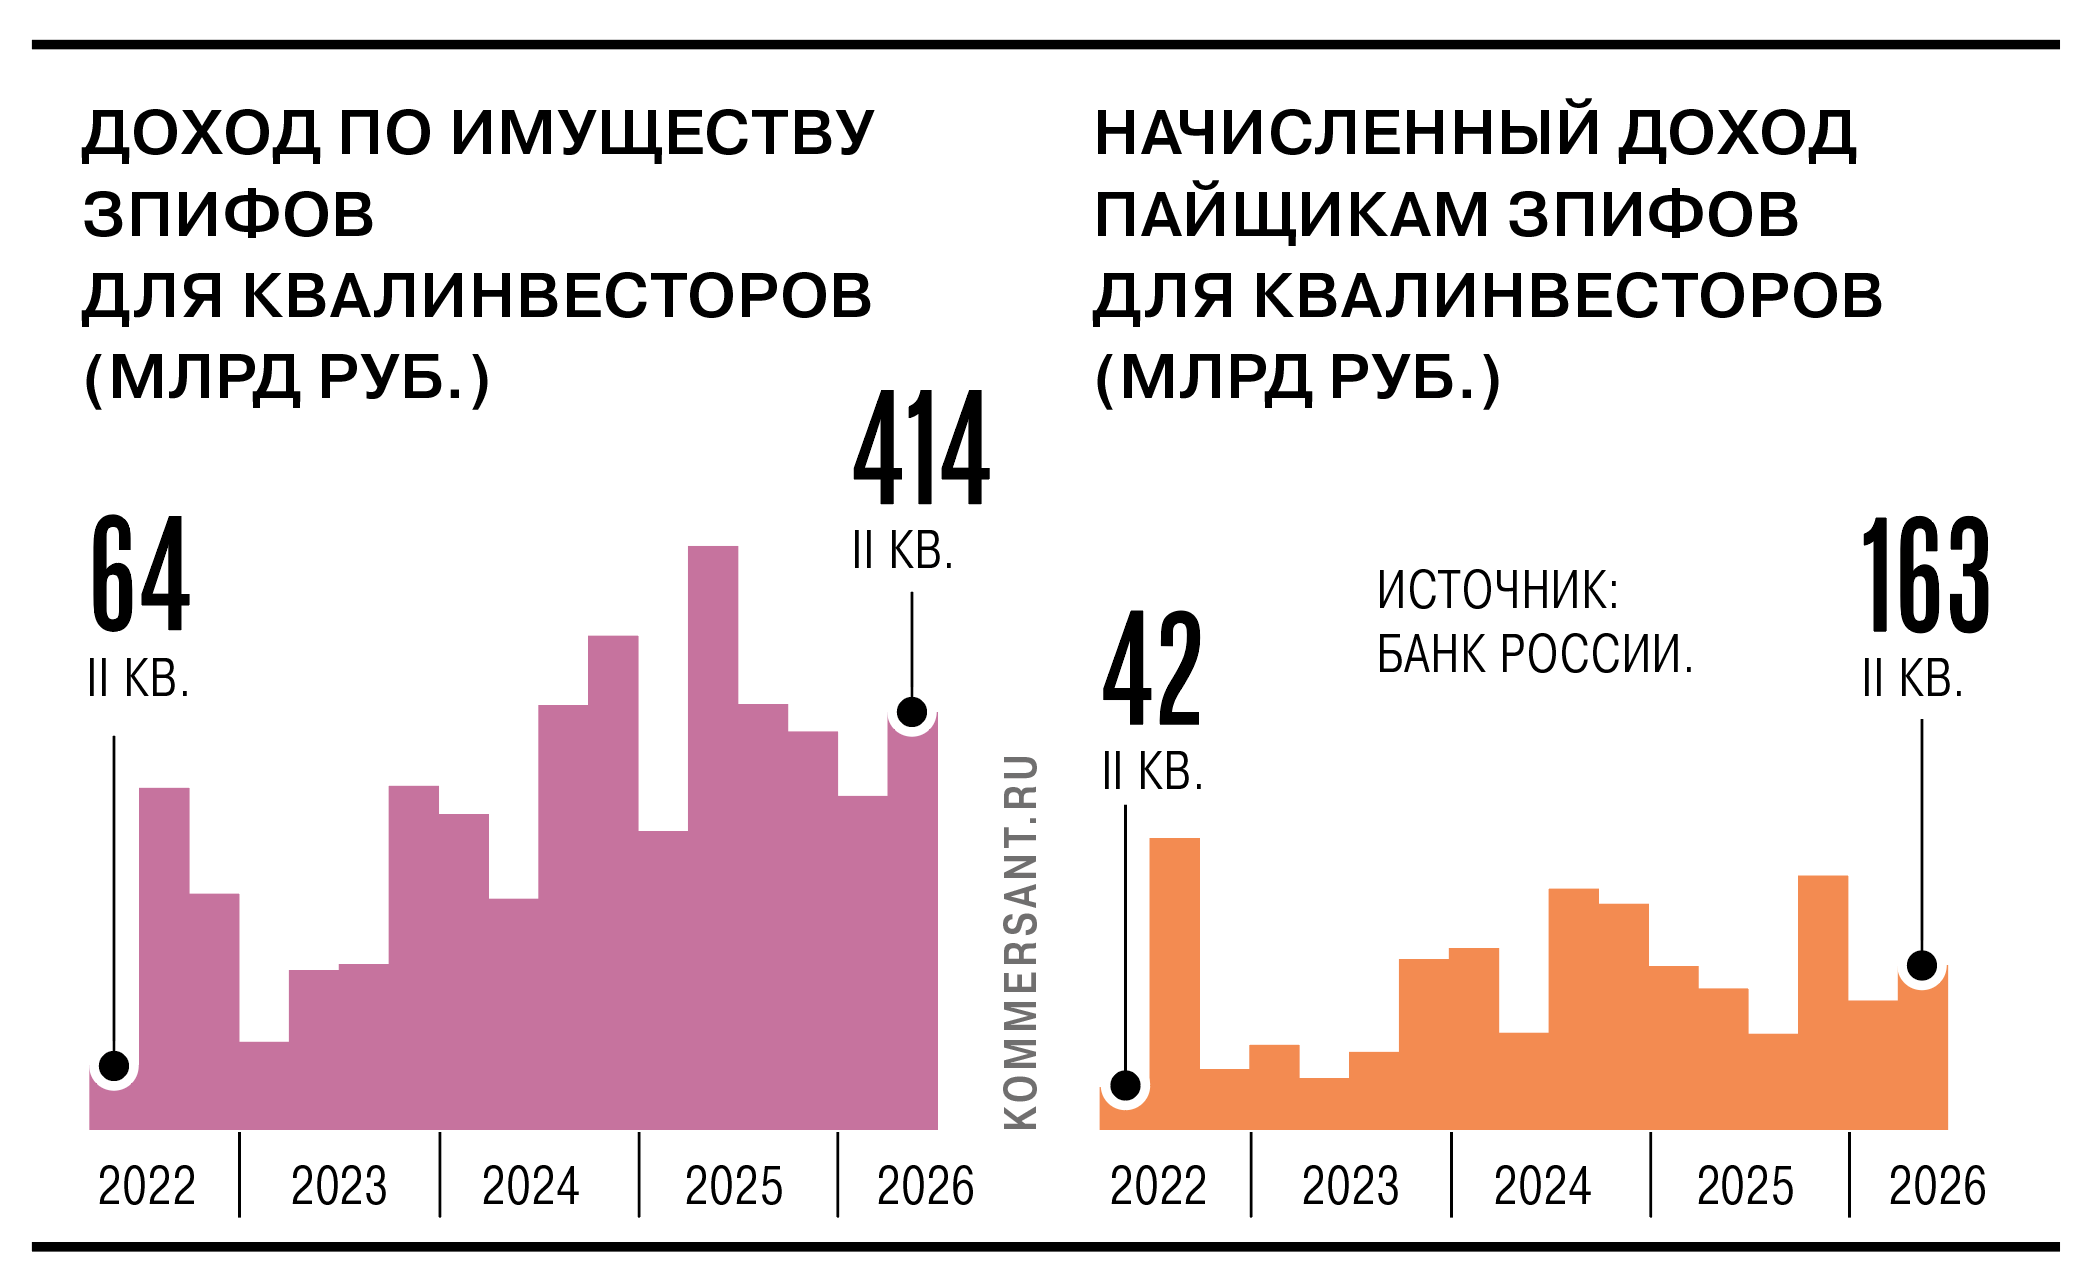
В «Альфа-Капитале» отмечают, что в рентных фондах сопутствующие расходы могут доходить до 30% от суммы пассивных доходов. В итоге без их зачета потери от введения налога для пайщиков на пятилетнем горизонте составят 35%. «У фондов, получающих доходы от аренды недвижимости, реальный финансовый результат приведет к тому, что налог может как составлять сумму самой прибыли, так и превышать эту прибыль. В результате фонды, использующиеся для секьюритизации объектов недвижимости, рискуют утратить экономическую привлекательность и практическую значимость»,— считает гендиректор УК «Тетис Кэпитал» Александр Воронков.
Снижение экономической эффективности инвестиций через ЗПИФы неизбежно приведет к снижению спроса на них, что негативно скажется на бизнесе управляющих компаний и отчасти на экономике РФ. Как и осенью 2024 года, когда финансовые власти впервые заговорили о новом налоге, управляющие начали ставить на паузу запуск новых стратегий. «Спрос на квальные фонды уже снижается, причем это происходит до введения каких-либо норм, исключительно на фоне новостей о готовящихся изменениях»,— поясняет гендиректор инвестгруппы «РВМ Капитал» Феликс Блинов. О паузе в запуске части новых проектов заявили “Ъ” еще в двух управляющих компаниях. Более того, в некоторых компаниях клиенты начали подавать заявки на расформирование фондов.
Впрочем, массового закрытия фондов на рынке пока не ждут. «Сначала будет пересчет экономики и попытка сократить расходы. Это, скорее всего, создаст дополнительное давление на всю инфраструктурную цепочку: управляющие будут пересматривать собственные расходы и приходить к спецдепозитариям и другим контрагентам за снижением комиссий. Если и после этого экономика конкретного проекта не складывается, тогда уже может возникнуть вопрос о его закрытии»,— поясняет коммерческий директор спецдепозитария «Инфинитум» Диана Одинцова.
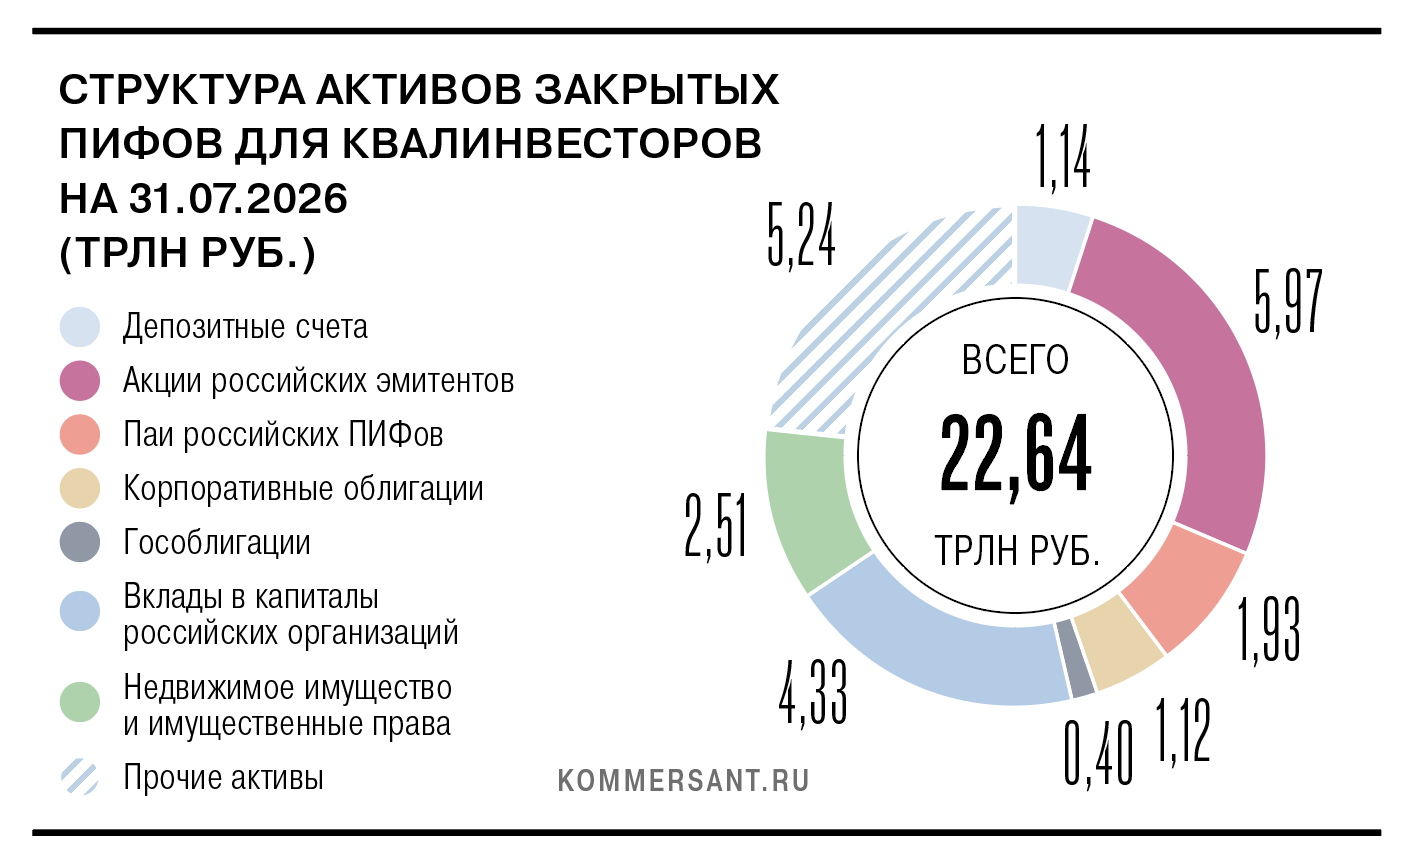
В первую очередь могут оказаться невостребованными проекты девелопмента, которые в дальнейшем генерируют рентный доход. «Многие такие проекты реализуются с комбинацией средств инвесторов и заемного капитала»,— указывает Александр Воронков. Даже при наличии механизма последующего зачета уплата налога непосредственно фондом означает, что изъятие части денежных средств из инвестиционного контура негативно и для многих других стратегий. «Для стратегий с длинным горизонтом — например, private equity, pre-IPO или фондов недвижимости, где денежный поток постоянно направляется на развитие и приобретение новых активов,— это может иметь большое значение для итоговой эффективности»,— отмечает господин Огородов. В таких условиях темпы роста рынка неизбежно снизятся. По оценке Дианы Одинцовой, в первые 12 месяцев после вступления в силу новых требований количество создаваемых квальных ЗПИФов может сократиться не менее чем на 30% относительно сопоставимого периода.
Участники рынка допускают начало нового этапа консолидации отрасли. «Если несколько лет назад экономически оправданный размер отдельного ЗПИФа можно было оценивать примерно от 500 млн руб., затем на фоне роста инфраструктурных и иных издержек граница сместилась к 650–700 млн руб., то теперь условный входной билет может приблизиться к 1 млрд руб.»,— говорит госпожа Одинцова. При этом в зоне риска прежде всего компании, которые массово получали лицензию фактически под один конкретный проект или небольшую группу связанных ЗПИФов (см. “Ъ” от 24 января 2025 года). «Если ухудшается экономика базовых фондов, собственнику придется считать уже не только целесообразность самого ЗПИФа, но и стоимость содержания отдельной лицензированной УК»,— поясняет Диана Одинцова.
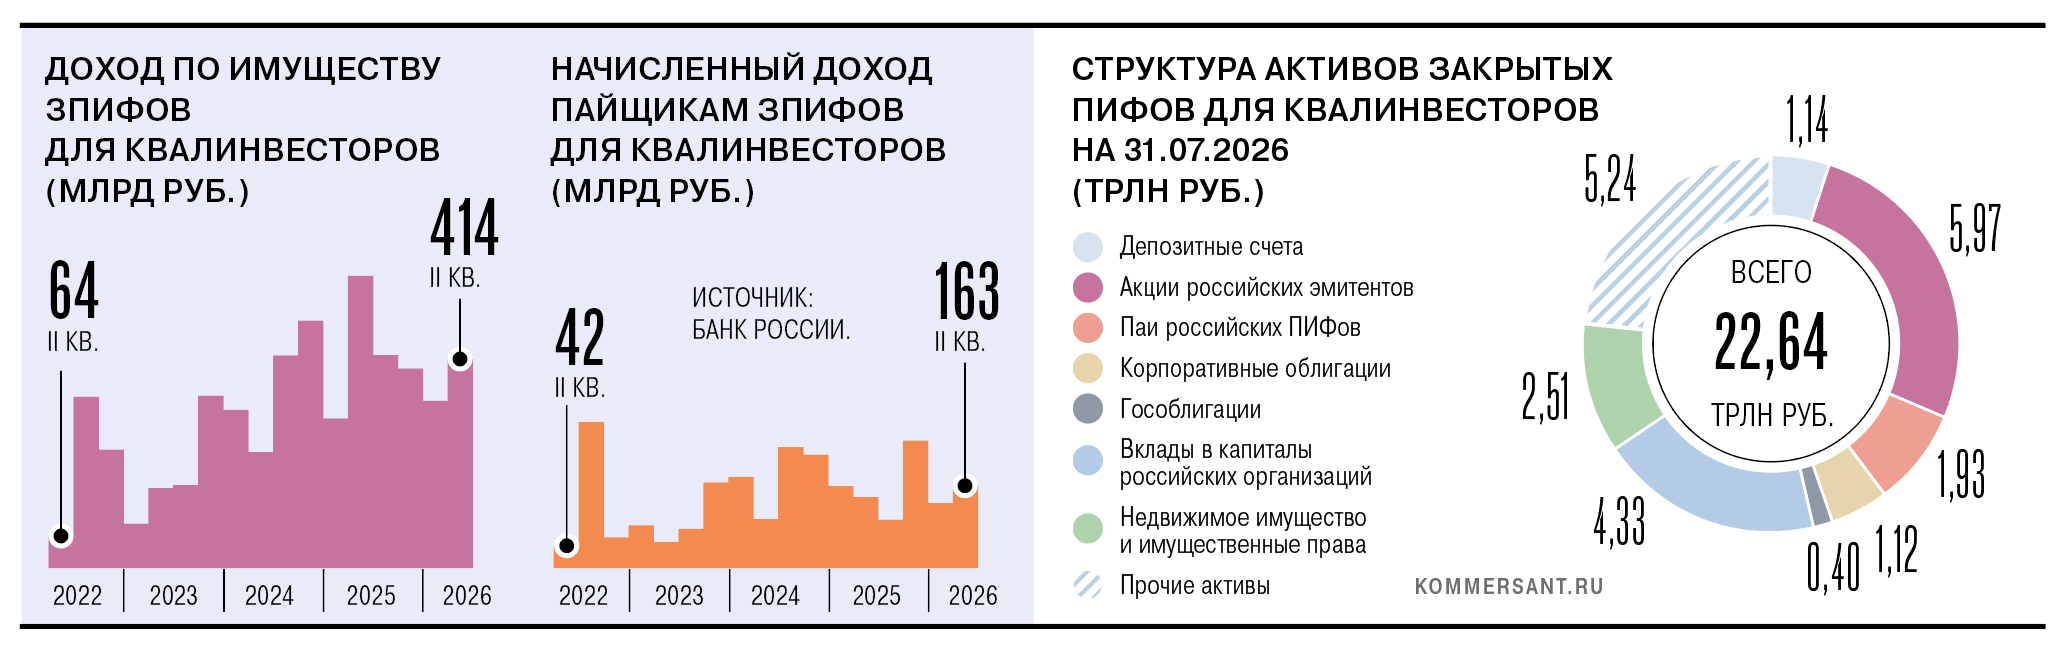
В таких условиях участники рынка выступают за корректировку текущей редакции закона, внесенного в Госдуму. В первую очередь профучастники и НАУФОР выступают за сохранение действующего налогового режима для квальных ПИФов, пайщиками которых выступает значительное число инвесторов с небольшой концентрацией на каждого из них (см. “Ъ” от 3 октября). По оценке УК СФН, такие фонды занимают лишь 3,5% СЧА всех квальных ЗПИФов, а их пайщиками являются 99 тыс. человек (95% всех клиентов квальных ЗПИФов). Сохранение льгот предлагается и в случае ЗПИФов, регулярно выплачивающих промежуточные доходы или погашающих паи. Ранее о поддержке со стороны ЦБ такого подхода заявляла и госпожа Шишлянникова.
Отдельный подход необходим и для фондов с заблокированными активами (ЗПИФ-А). Как отмечает Андрей Бершадский, реализация активов в таких фондах невозможна по не зависящим от инвесторов причинам. Обложение пассивных доходов таких фондов налогом по ставке 15% будет несправедливым: это приведет к вымыванию капитала из и без того пострадавших портфелей, так как налог придется платить «живыми деньгами» с заблокированных активов. При этом поступающие в ЗПИФ-А доходы обязательно выплачиваются пайщикам в результате частичного погашения паев. «При реализации проекта в текущей редакции ЗПИФ-А будут облагаться налогом на прибыль, а выплаты от частичного погашения будут облагаться НДФЛ. Но пайщики не получат права на зачет налога, так как денежные средства выплачиваются не в результате выплаты дохода, а в результате погашения паев»,— отмечает господин Бершадский.
В письме НАУФОР предлагается корректировать и налоговую базу по всем фондам, на которые будет распространен новый налог, на сопутствующие расходы, возникающие в процессе управления активами. «В отсутствие корректировок, предложенных профсообществом, паевые инвестиционные фонды рискуют утратить свою привлекательность как инструмента инвестирования и окажутся в неравном положении по сравнению с обычными юридическими лицами. Это лишит их статуса эффективного механизма секьюритизации для многих проектов, ориентированных на привлечение средств розничных инвесторов»,— считает Александр Воронков. А фондовый рынок и экономика лишатся одного из источников длинных денег. В Банке России и Минфине заявили, что получили обращение НАУФОР и рассмотрят его в установленном порядке.
Виталий Гайдаев
Мнение эксперта
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | ЗПИФы держатся за старое // Профучастники предлагают скорректировать налоговые требования к паевым фондам | 0 | 8.52 | 02-10-2026 |
| 2 | Урезание коллективных инвестиций // Инвесторы умерили аппетиты к ПИФам | 0 | 9.4 | 08-10-2026 |
| 3 | «Бизнес не ожидал столь кардинального изменения налогообложения» // Ирина Кривошеева о реакции инвесторов на новации Минфина | 0 | 8.46 | 09-10-2026 |
| 4 | НАУФОР предложила сохранить налоговый режим части ПИФ | 0 | 10 | 02-10-2026 |
| 5 | Личный фонд под 22%: что предлагают изменить и где собственник действительно рискует | 0 | 14.15 | 07-10-2026 |
| 6 | Минфин предложил установить для ПИФов налог на прибыль 15% | 0 | 12.31 | 24-09-2026 |
| 7 | Налог на прибыль для ЗПИФов и ИПИФов принесет в бюджет в 2027-2029 гг по 100 млрд руб. ежегодно | 0 | 8.27 | 30-09-2026 |
| 8 | Брокеры и инвесторы призвали Минфин смягчить условия ИИС | 0 | 5.34 | 07-10-2026 |
| 9 | Деньги попросили доплаты // Доходности длинных ОФЗ приблизились к 17% годовых | 0 | 10.99 | 01-10-2026 |