Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAFirmy z rynku części zamiennych już dziś dobierają powierzchnie pod produkty, które będą potrzebne za dwa-trzy lata do obsługi rosnącej liczby azjatyckich samochodów. - To nie jest teoria - mówi Marek Dobrzycki, szef Panattoni w Polsce.
Firmy z rynku części zamiennych już dziś dobierają powierzchnie pod produkty, które będą potrzebne za dwa-trzy lata do obsługi rosnącej liczby azjatyckich samochodów. - To nie jest teoria - mówi Marek Dobrzycki, szef Panattoni w Polsce.
Minęły ponad dwa lata, odkąd przejął Pan całkowitą odpowiedzialność za polski biznes Panattoni od Roberta Dobrzyckiego. Co zmieniło się w firmie?
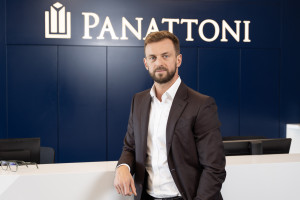
Marek Dobrzycki, partner Panattoni Poland: To nie było tak, że jednego dnia Robert przestał zajmować się Polską, a ja nagle przejąłem stery. Zawsze byłem mocno zaangażowany w rozwój naszego biznesu w kraju i jego zarządzanie. Robert również cały czas jest obecny w organizacji. Natomiast faktycznie mam dziś znacznie większe pole do działania, więcej odpowiedzialności i więcej decyzji dotyczących Polski spoczywa na mnie.
Sama strategia firmy nie zmieniła się – chcemy rozwijać się i dużo budować. Być może trochę inaczej niż kilka lat temu – bardziej przewidywalnie i w spokojniejszym tempie, ale to wynika przede wszystkim z sytuacji rynkowej.
Dużo zmieniło się natomiast w organizacji. Ostatnie dwa-trzy lata dały nam czas, żeby spojrzeć z dystansu na to, co działo się podczas covidowego boomu, ocenić, co działało dobrze, a co można poprawić. Zdecentralizowaliśmy strukturę. Daliśmy więcej kompetencji biurom regionalnym i większą odpowiedzialność lokalnym zespołom. Widzimy, że bliskość klienta i konkretnego projektu ma ogromne znaczenie, dlatego więcej decyzji podejmowanych jest teraz lokalnie.
To zresztą jest zgodne z modelem całego Panattoni. Działamy w wielu krajach, ale poszczególne rynki mają dużą samodzielność. W Polsce również mocniej poszliśmy w tę stronę i widzimy, że to działa.
Taki model zarządzania wymaga chyba też określonego typu ludzi. Kto dobrze odnajduje się w Panattoni?
Przede wszystkim ludzie samodzielni, którzy biorą odpowiedzialność za efekt. Nie chodzi o osoby, które czekają na instrukcje i tylko wykonują kolejne zadania.
Jeżeli pojawia się problem, oczekujemy nie tylko informacji, że coś się wydarzyło, ale również propozycji rozwiązania. Ludzie muszą umieć podejmować decyzje i prowadzić projekt od początku do końca.
Dajemy im dużą swobodę i decyzyjność, ale w zamian oczekujemy odpowiedzialności za rezultat. Dzięki temu nie są tylko jednym ogniwem w długim łańcuchu, ale rzeczywiście czują, że odpowiadają za swój projekt.
Myślę, że właśnie taki sposób pracy skutkuje tym, że jako organizacja możemy działać szybko.
Ta szybkość szczególnie zaprocentowała podczas pandemii. To był najlepszy okres w historii Panattoni?
Zdecydowanie. W bardzo krótkim czasie niemal podwoiliśmy skalę działalności. Oczywiście nie tylko my rośliśmy. Cały rynek magazynowo-przemysłowy bardzo mocno przyspieszył. Pandemia uderzyła w inne segmenty nieruchomości – biura czy handel stacjonarny – a jednocześnie gwałtownie przyspieszyła e-commerce, a to automatycznie zwiększyło zapotrzebowanie na magazyny.
Byliśmy jednym z największych beneficjentów tego procesu, ale potrafiliśmy rosnąć szybciej niż część rynku.
Dlaczego?
Przede wszystkim dlatego, że szybko podejmujemy decyzje. Panattoni jest prywatną organizacją. Nie mamy skomplikowanej, wielopoziomowej struktury, w której każdą decyzję trzeba miesiącami zatwierdzać. Jeżeli widzimy zmianę na rynku, możemy reagować niemal natychmiast.
Drugim elementem jest sposób finansowania. Pozyskujemy kapitał z wielu różnych źródeł, nie jesteśmy uzależnieni od jednego. W pewnych momentach mieliśmy ich kilka czy kilkanaście i właśnie dzięki temu mogliśmy równolegle uruchamiać bardzo dużą liczbę inwestycji. W ciągu jednego roku udało nam się podwoić wolumen budowanej powierzchni.
Pieniądze to jedno. Trzeba było jeszcze błyskawicznie zbudować organizację zdolną obsłużyć dwukrotnie większy biznes...
I tutaj znowu wracamy do szybkości. Kręgosłup Panattoni od lat pozostaje bardzo stabilny. Mamy ludzi z ogromnym doświadczeniem, którzy są w firmie od dawna.
Jeżeli jednak widzimy, że nadchodzi fala nowych projektów, od razu podejmujemy decyzję o wzmocnieniu zespołów. W innych organizacjach może to trwać pół roku albo dziewięć miesięcy. My działamy szybko, dzięki czemu nowe osoby mają czas wejść do organizacji, poznać sposób jej działania i zdobyć doświadczenie u boku doświadczonego zespołu, zanim przyjdzie największa fala projektów. Tak zbudowaliśmy skalę.
„Pandemia trochę nas rozpieściła”
Pandemia ustawiła jednak poprzeczkę bardzo wysoko. Po takim boomie łatwo było uwierzyć, że takie tempo wzrostu stanie się nową normą?
Pandemia trochę nas rozpieściła.
Na początku działalności potrafiliśmy bardzo długo cieszyć się z każdej podpisanej umowy. Potem przyszła pandemia i zdarzały się tygodnie, kiedy w poniedziałek podpisywaliśmy umowę na 30 tys. mkw., w środę kolejną na 60 tys., a tydzień kończyliśmy transakcją na 100 tys. mkw.
Dzisiaj takie tygodnie już się nie zdarzają, ale nie dlatego, że z rynkiem dzieje się coś złego. To pandemia była absolutnie wyjątkowym okresem.
Jak więc czytać dzisiejsze wolumeny: jako spowolnienie rynku czy raczej powrót do normalnej, przedcovidowej trajektorii wzrostu?
Uważam, że to drugie. Jeżeli narysujemy krzywą rynku, przed 2019 r. mieliśmy stabilny wzrost. Potem pojawiła się ogromna covidowa górka. Następnie z niej zeszliśmy, ale wróciliśmy na wcześniejszą trajektorię wzrostową. I nadal nią podążamy.
Ludzie, którzy przyszli do nieruchomości przemysłowych właśnie w okresie covidowego boomu, mogą dzisiaj myśleć, że wolumeny drastycznie spadły. Tylko że nie mają punktu odniesienia do tego, jak rynek wyglądał w 2017 czy 2018 roku. Jeżeli odetniemy tę ekstremalną covidową górkę, zobaczymy stabilnie rosnący rynek. Jest najem, jest popyt, kapitał. Nie ma powodów do narzekania.
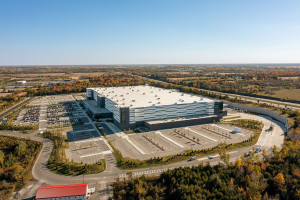
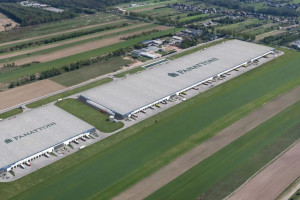
W liczbach ta skala nadal jest potężna. Na koniec II kwartału 2026 r. Panattoni miało już 16,62 mln mkw. dostarczonej powierzchni w Polsce, a kolejne 628 tys. mkw. znajdowało się w budowie. Będziecie dalej zwiększać wolumen?
Tak. Uważam, że będziemy rok do roku budowali coraz więcej. Nie spodziewam się jednak powrotu do skoków z okresu pandemii. Nie zakładam wzrostów kilkunastoprocentowych. Bardziej kilku procent rocznie. Ale będzie to stabilny wzrost.
Polska już nie wygrywa tylko cenąSkoro rynek wrócił do normalności, spójrzmy na Polskę. Przez lata nasza przewaga była oczywista: byliśmy tańsi. Dzisiaj koszty pracy są znacznie wyższe, energia jest droga, grunty też podrożały. Czym jeszcze wygrywamy?
Polska rzeczywiście przez lata była postrzegana przede wszystkim przez pryzmat ceny. Ale dzisiaj nasze przewagi są znacznie szersze. Mamy świetną infrastrukturę. Mamy dobrze wykształconych ludzi. Mamy bardzo dobre położenie, szczególnie blisko Niemiec. Mamy rozwijające się porty.
Do tego dochodzi podejście państwa do inwestorów. Niezależnie od tego, czy w Polsce rządziła lewa, prawa czy środkowa strona sceny politycznej, kolejne rządy zabiegały o inwestycje. Mamy strefy ekonomiczne, zwolnienia podatkowe i instrumenty wsparcia, które działają nie tylko przy gigantycznych inwestycjach.
Przy ogromnej fabryce samochodów każdy europejski rząd usiądzie do stołu i zacznie indywidualnie negocjować granty. Natomiast w Polsce również mniejszy czy średniej wielkości przedsiębiorca może korzystać z systemowych rozwiązań. To jest duża przewaga.
Z kim najczęściej konkurujemy o takie inwestycje?
Przede wszystkim z naszym regionem Europy Środkowo-Wschodniej. Zdarza się również konkurencja z Niemcami. Na przykład niemiecka firma chce skonsolidować swoje operacje magazynowe czy produkcyjne i rozważa dwa warianty: zrobić to u siebie albo w Polsce. Takie sytuacje się zdarzają. Ale najczęściej konkurujemy jednak w ramach CEE.
Raport Newport by Panattoni pokazuje, że w 2025 r. w Polsce wynajęto 6,6 mln mkw. powierzchni magazynowej. To więcej niż w Niemczech, gdzie popyt wyniósł 6,1 mln mkw., i więcej niż na pozostałych dużych rynkach ujętych w zestawieniu. To dobrze pokazuje, że nie jesteśmy już peryferyjnym rynkiem...
Nie jesteśmy. Polska stała się naprawdę dużym europejskim rynkiem. Mamy dużą gospodarkę, dużą konsumpcję, świetną lokalizację i bardzo mocną bazę produkcyjną. Te elementy zaczynają działać jednocześnie.
Co najmocniej zmieniło pozycję Polski na logistycznej mapie Europy?
Przez ostatnie kilkanaście lat wykonaliśmy olbrzymią pracę w zakresie autostrad i dróg ekspresowych. Cały czas kolejne odcinki są w budowie.
Bardzo mocno rozwijają się również porty. Świetnym przykładem jest Gdańsk. Wolumeny rosną tam bardzo szybko, infrastruktura jest cały czas rozbudowywana.
Bliskość Niemiec plus nowoczesne drogi plus porty powodują, że Polska jest dzisiaj zupełnie innym miejscem logistycznym niż kilkanaście lat temu.
Tylko kiedy rozmawia się z inwestorami w Polsce, szybko pojawia się lista problemów: długie procedury, planowanie przestrzenne, pozwolenia, administracja...
Zapraszam tych inwestorów do innych krajów Europy. My, Polacy, bardzo lubimy narzekać. Problem polega na tym, że często nie wiemy, jak wygląda sytuacja u sąsiadów. Panattoni działa praktycznie we wszystkich wysoko rozwiniętych krajach europejskich. My mamy porównanie. I dlatego na Polskę pod tym względem nie narzekamy.
Czyli administracja może być wręcz naszą przewagą?
Tak. Oczywiście zawsze można coś poprawić. Są procedury, które trwają za długo. Są miasta, w których procesy są rzeczywiście przewlekłe. Ale porównując Polskę z innymi krajami europejskimi, jest nieźle. Powiedziałbym nawet: bardzo dobrze.
Nie wiem, jak wygląda to w Stanach Zjednoczonych, ale jeżeli porównujemy Polskę z rozwiniętymi rynkami europejskimi, szybkość naszych procedur może być przewagą konkurencyjną.
Co mimo wszystko należałoby jeszcze poprawić?
Na pewno planowanie przestrzenne. Przez lata wiele obszarów nie było objętych miejscowymi planami. Pojawiały się warunki zabudowy i w efekcie potrafiła powstać mieszkaniówka obok przemysłu, dalej biura i nagle zaczynały się konflikty funkcji. Wprowadzanie planów ogólnych powinno część tego uporządkować i jasno określić, gdzie mogą powstawać konkretne funkcje.
Czy magazyny mają tutaj trochę łatwiej niż inne segmenty nieruchomości?
Zdecydowanie. My głównie inwestujemy w gminach otaczających największe miasta, a nie w ich ścisłych centrach. Jeżeli ktoś robi dużą inwestycję mieszkaniową na Mokotowie, może przez trzy, cztery czy pięć lat czekać na pozwolenie. Wcześniej musi kupić grunt, zamrozić kapitał, potem budować i jeszcze sprzedać mieszkania. Cały proces może zająć sześć lat.
U nas pozwolenie zajmuje najczęściej około dziewięciu–dwunastu miesięcy. Budowa kolejne sześć. Jeżeli budujemy spekulacyjnie, magazyn bardzo często wynajmuje się już w trakcie budowy albo krótko po jej zakończeniu. Cały cykl inwestycyjny możemy więc zamknąć mniej więcej w 24 miesiącach. To jest zupełnie inny biznes. Dlatego nie mamy powodów do narzekania.
Niemieckie firmy konsolidują operacje. Część trafia do Polski
Niemcy przez lata były jednym z najważniejszych motorów polskiego przemysłu i eksportu. Dziś ich gospodarka ma problemy. Jak mocno odczuwa to sektor magazynowy?
To bardzo wielowątkowy temat. Widzę dwa główne aspekty wpływu na polski rynek magazynowy.
Pierwszy to kapitał inwestycyjny – fundusze, które kupują nasze gotowe nieruchomości. Tutaj rzeczywiście kiedyś było lepiej. Niemieckie fundusze przez lata były w Polsce bardzo aktywne. Dzisiaj jest ich zdecydowanie mniej. Kapitał stał się bardziej ostrożny, mocniej koncentruje się na własnym rynku i mniej chętnie wychodzi poza Niemcy.
Drugi temat to przemysł i automotive. Niemcy to potężny rynek motoryzacyjny, a Polska przez lata była ważną częścią jego łańcucha dostaw. Szczególnie Śląsk bardzo mocno żył z automotive. Problemy niemieckiego przemysłu samochodowego mają więc również pewien wpływ na Polskę.
Ale może się okazać, że słabość Niemiec paradoksalnie pomoże Polsce?
Tak, już widzimy takie procesy. Kiedy gospodarka naszego sąsiada zwalnia, firmy zaczynają szukać oszczędności i optymalizować swoje operacje. A Niemcy pozostają rynkiem droższym pod względem pracy, nieruchomości i kosztów prowadzenia działalności. Widzę dużo zapytań i konkretnych transakcji, w których niemieckie przedsiębiorstwa konsolidują swoje operacje i przenoszą ich część do Polski.
I nie chodzi tylko o to, że pracownik jest tutaj tańszy albo magazyn kosztuje mniej. Chodzi o przebudowę całego procesu. Firma może mieć pięć magazynów w Niemczech i dojść do wniosku, że bardziej efektywne będzie uruchomienie jednego dużego obiektu w Polsce.
Podobnie z produkcją. To się już dzieje.
Niemcy nadal są 80-milionowym rynkiem z ogromnym potencjałem konsumpcyjnym, a znaczną część tamtejszego e-commerce można obsługiwać z zachodniej Polski. Dlatego Szczecin, Wrocław, Poznań czy Zielona Góra są tak mocnymi lokalizacjami.
Czy Polska ma szansę przejąć jeszcze większą część europejskiej produkcji i logistyki?
Dobrze wykorzystujemy swoją szansę. Ten proces trwa od kilkunastu lat. Polska gospodarka rośnie, mamy konkurencyjne nieruchomości, dobrą infrastrukturę i bliskość największych europejskich rynków.
Tyle że geopolityka właśnie mocno przestawia światową gospodarkę. Wojna w Ukrainie, napięcia między Chinami i Zachodem, nowe cła. To może ten proces jeszcze przyspieszyć?
Tak. Bardzo dobrze widać to na przykładzie azjatyckiej motoryzacji. Samochodów azjatyckich będzie w Europie coraz więcej. A jeżeli będzie ich więcej, producenci i firmy zajmujące się obsługą tych pojazdów będą musieli znaleźć się bliżej klienta.
Rozmawiam z firmami działającymi na rynku części zamiennych. One już dzisiaj dobierają powierzchnie pod produkty, które za dwa-trzy lata będą potrzebne do obsługi rosnącej liczby azjatyckich samochodów. To nie jest teoria, to już dzieje się również w naszych magazynach.
Chiński biznes coraz bliżej Europy. Polska może na tym zyskaćCzyli nearshoring nie okazał się tylko modnym hasłem?
Nie, tylko trzeba patrzeć na konkretne procesy, a nie na samo hasło. Nearshoring widzimy przede wszystkim w produkcji, ale podobną tendencję do skracania łańcuchów dostaw i lokowania operacji bliżej klienta widać również w e-commerce. Zmieniają się regulacje celne dotyczące przesyłek napływających do Unii spoza Europy, co zwiększa atrakcyjność modelu, w którym towar jest sprowadzany do dużych centrów dystrybucyjnych w Unii, a dopiero stąd trafia do klientów. Zmienia to ekonomikę całej operacji i generuje zapotrzebowanie na bardzo duże powierzchnie logistyczne.
To są już konkretne zapytania czy wciąż analizy?
Konkretne zapytania i konkretne transakcje. I to w dużej skali: jedna z firm działających w Polsce ma już około 800–900 tys. mkw., w dodatku w różnych regionach kraju, bo jeden rynek nie byłby w stanie obsłużyć takiego wolumenu. To pokazuje skalę zjawiska.
Wokół chińskich platform czy chińskiej motoryzacji jest jednak sporo nieufności...
Jest. Częściowo wynika ona ze stereotypów. Przez lata „chińskie” oznaczało dla wielu osób automatycznie „niskiej jakości”. Tymczasem trzeba pojechać do Szanghaju czy innych dużych chińskich miast i zobaczyć, jak wygląda tam dzisiaj motoryzacja, technologia czy organizacja usług. Można się naprawdę zdziwić.
Nie twierdzę oczywiście, że Europa nie powinna chronić własnego rynku. Powinna tworzyć uczciwe zasady, stosować odpowiednie regulacje czy cła. Ale całkowite zatrzymanie tego trendu jest moim zdaniem niemożliwe.
Skoro więc te firmy i tak będą obecne w Europie, lepiej, żeby zatrudniały tutaj ludzi, kupowały grunty, budowały centra logistyczne i część wartości zostawiały w naszej gospodarce. Ktoś sprzeda działkę, dostanie pieniądze i je zainwestuje. Ktoś inny wybuduje obiekt. Ktoś będzie go obsługiwał. Tak gospodarka się kręci.
Handel i e-commerce. Potem długo, długo nic
Która branża najmocniej napędza dziś popyt na magazyny?
Handel i e-commerce. Zdecydowanie. A później mamy już duże rozdrobnienie. Można powiedzieć, że lider jest jeden, a później długo, długo nic.
Automotive wyraźnie stracił pozycję?
Jeżeli mówimy o automotive bezpośrednio związanym z produkcją, to sytuacja oczywiście się zmienia. Ale widzę dużo aktywności ze strony wspomnianych już firm działających na rynku części i obsługi samochodów. To jest dzisiaj dla nas zauważalny segment.
Dane pokazują, dlaczego handel jest tak ważny. Europejski B2C e-commerce urósł w 2025 r. o 7 proc., a w Europie Wschodniej nominalny wzrost sięgnął aż 18 proc. Co więcej, według raportu Newport sprzedaż internetowa generuje w przeliczeniu na wartość sprzedaży około trzy razy większe zapotrzebowanie na powierzchnię logistyczną niż sprzedaż stacjonarna...
To wynika z całej mechaniki e-commerce. Towar trzeba mieć odpowiednio blisko klienta, aby skompletować zamówienie, szybko je dostarczyć, a później bardzo często jeszcze obsłużyć zwrot. Za jednym kliknięciem klienta stoi więc ogromna infrastruktura logistyczna. I właśnie dlatego konsumpcja pozostanie jednym z najważniejszych motorów naszego rynku.
Skoro po stronie najemców popyt jest, gdzie dziś leży największy problem rynku magazynowego?
Popyt ze strony klientów pozostaje stabilny, a nawet w ostatnich kilku miesiącach dynamiczny - po stronie kapitału obserwujemy stopniową poprawę i rosnącą aktywność inwestorów. Po okresie większej ostrożności, związanej przede wszystkim z globalną sytuacją gospodarczą i wyższymi kosztami finansowania, zainteresowanie gotowymi projektami wyraźnie się odbudowuje. Inwestorzy pozostają selektywni, ale kapitał jest dostępny i aktywnie poszukuje atrakcyjnych możliwości. Szczególnie dobrze zlokalizowane, wysokiej jakości i dobrze wynajęte nieruchomości cieszą się dużym zainteresowaniem. Widzimy więc, że rynek stopniowo wraca do większej aktywności, co jest bardzo pozytywnym sygnałem na kolejne kwartały.
Kto dzisiaj kupuje polskie magazyny?
Mniejszy wpływ ma niemiecki kapitał inwestycyjny, który kiedyś należał do najaktywniejszych. Bardzo aktywny jest za to kapitał z naszego regionu – przede wszystkim z Czech. Na pewno warto byłoby przyciągnąć więcej kapitału z Azji. Z kolei z punktu widzenia największych inwestorów z regionu Zatoki Perskiej Polska nadal jest stosunkowo małym rynkiem.
Czesi inwestują setki milionów. Polacy wciąż wolą mieszkaniaI właśnie dlatego powiedziałbym, że dostęp do kapitału jest obecnie tym elementem rynku magazynowego, który jest bardziej wymagający niż pozostałe.
A jednocześnie parametry rynku wyglądają coraz stabilniej. W Polsce prime yield pozostaje na poziomie około 6,4 proc., wobec około 5,1 proc. średnio w europejskiej logistyce, a raport mówi o poprawiającej się płynności rynku. Czy inwestorzy wracają?
Tak, wracają. Ale nie jest tak jak kiedyś, że praktycznie każdy dobry produkt znajdował kupującego w bardzo krótkim czasie. Kapitał jest bardziej selektywny. Dokładnie analizuje lokalizację, najemcę, jakość budynku, długość umowy. To zresztą naturalne. Jeżeli rynek zwalnia, pojawiają się okazje, a inwestor chce je wykorzystać.
Dlatego kapitału nie brakuje całkowicie. Po prostu chcielibyśmy, żeby było go więcej.
Najbardziej uderzające jest chyba to, że tak mało jest polskiego kapitału...
Tak, mówimy o tym od dwudziestu lat. Cały czas mamy problem z lokalnym kapitałem inwestującym w nieruchomości komercyjne.
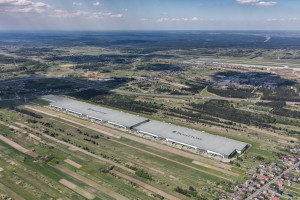
Dlaczego?
Nie wiem. Naprawdę. Być może jest w tym trochę polskiej mentalności. Polacy mają ogromne zaufanie do mieszkania kupowanego bezpośrednio na własność, ale dużo mniejsze do pośrednich instrumentów inwestowania w nieruchomości.
Człowiek na Zachodzie nie ma problemu, żeby wpłacić 500 euro do funduszu nieruchomościowego i posiadać jednostkę uczestnictwa. U nas dużo osób woli mieć fizyczne mieszkanie.
Czesi odrobili tę lekcję...
I to jest niesamowite. Czeski kapitał przychodzi do Polski i potrafi inwestować tutaj setki milionów euro. A to przecież znacznie mniejszy kraj.
Węgrzy również zbudowali własny kapitał inwestycyjny. A w Polsce cały czas bardzo trudno nam uruchomić ten mechanizm na dużą skalę.
REIT-y byłyby odpowiedzią?
Na pewno bardzo by pomogły. Nie tylko magazynom, ale całemu rynkowi nieruchomości. Natomiast nie zakładałbym, że uruchomimy REIT-y i nagle cały problem zostanie rozwiązany.
Polska jest dużym rynkiem. Budujemy bardzo dużo nowego produktu, również w porównaniu z Niemcami czy Holandią, które są przecież największymi rynkami europejskimi. Samym polskim kapitałem tego nie obsłużymy. Cały czas potrzebujemy również kapitału zagranicznego.
Krajowy kapitał dawałby jednak bezpieczeństwo w sytuacjach takich jak wojna w Ukrainie...
I to jest jego ogromna zaleta. Polski kapitał nie przestraszy się automatycznie dlatego, że coś wydarzyło się za naszą wschodnią granicą. Dla polskiego inwestora Polska zawsze pozostanie Polską. Mieszka w tym kraju i, widzi, że za oknem nie dzieje się nic niepokojącego.
Inwestor amerykański patrzy na Google Maps, widzi Ukrainę obok Polski i odbiera sytuację zupełnie inaczej. To nie jest krytyka. Po prostu inaczej rozumie ryzyko. Dlatego lokalny kapitał byłby znacznie bardziej odpornym buforem przy zawirowaniach geopolitycznych czy makroekonomicznych.
Po wybuchu wojny ten mechanizm rzeczywiście zadziałał? Zagraniczni inwestorzy odwrócili się od Polski?
Nie powiedziałbym, że się odwrócili, ale przez pierwsze miesiące bardzo wyraźnie zwolnili. Później kapitał spokojnie zaczął wracać i sytuacja się ustabilizowała.
Trudno jednak oddzielić wpływ samej wojny od wszystkiego, co działo się w tym czasie na świecie. Mieliśmy ogromną presję inflacyjną. Stopy procentowe gwałtownie wzrosły. To miało bardzo silny wpływ na wycenę nieruchomości.
Odbudowa Ukrainy może zmienić wschód PolskiMoim zdaniem globalne warunki finansowe wpływały wtedy na ceny mocniej niż sama fizyczna bliskość wojny.
Wojna podzieliła też Polskę na dwa różnie postrzegane przez kapitał rynki?
Tak. Zainteresowanie inwestycjami na zachodzie i wschodzie kraju wyraźnie się wtedy różniło. Dzisiaj ta różnica mocno się zmniejszyła. Rynek przyzwyczaił się do nowej sytuacji i ustabilizował. Ale bezpośrednio po rozpoczęciu wojny ten efekt rzeczywiście był widoczny.
Pozostaje jednak inny podział: mamy bardzo rozwiniętą logistycznie zachodnią Polskę i znacznie słabszy wschód kraju. Czy odbudowa Ukrainy może zasypać tę różnicę?
Na pewno coś zmieni, ale nie powiedziałbym dzisiaj, jak bardzo. Widzimy już inwestorów, którzy rozglądają się za dużymi projektami, myśląc o przyszłej odbudowie Ukrainy. Ale to ciągle jest perspektywa przyszłości.
Rzeszów jest tutaj ciekawym wyjątkiem. Ten rynek bardzo dobrze się rozwija. Niedawno oddaliśmy tam również dużą fabrykę. To pokazuje, że popyt jest realny. Natomiast moim zdaniem zachód zawsze będzie zachodem, a wschód wschodem. Te różnice mogą się zmniejszyć, ale całkowicie nie znikną.
Zabezpieczacie już grunty na wschodzie z myślą o odbudowie Ukrainy?
Jeszcze nie. Natomiast patrzymy na ten rynek i analizujemy, co potencjalnie można byłoby zrobić, gdyby sytuacja rzeczywiście się ustabilizowała i rozpoczął się duży proces odbudowy. Nie widzimy dzisiaj jednak gorączki na rynku gruntów. Nie jest tak, że ceny nagle wystrzeliły, a wszystkie firmy stoją już w blokach startowych.
Które lokalizacje w Polsce mają dziś najlepsze fundamenty pod kolejne inwestycje magazynowe?
Cały czas przede wszystkim na największych rynkach. Mamy klasyczną wielką piątkę, ale również dojrzałe rynki regionalne, takie jak Szczecin czy Rzeszów. To lokalizacje, w których popyt klientów jest czytelny i stabilny. A to ma znaczenie nie tylko w momencie wynajmu.
Musimy również myśleć o płynności gotowego produktu. Inwestor, który później kupuje nieruchomość, patrzy na to, czy znajduje się ona w lokalizacji, w której będzie mógł ją w przyszłości łatwo sprzedać.
Dużo inwestujecie również wokół lotnisk. Port Polska może stworzyć nowy impuls dla rynku logistycznego?
Na pewno będzie impulsem. Natomiast przy naszych wolumenach w całej Polsce nie będzie to coś, co nagle podbije skalę Panattoni o kilkadziesiąt procent. To będzie proces rozłożony w czasie. Nie zakładam, że w ciągu roku czy dwóch powstanie tam nagle milion metrów kwadratowych magazynów. Cargo City będzie się rozwijało stopniowo.
Kto może skorzystać najbardziej?
Na pewno Łódź i szerzej region łódzki. Łódź przez lata korzystała z tego, że leży blisko Warszawy, ale ta bliskość miała też minusy. Region nie miał bezpośredniego dostępu do dużego międzynarodowego hubu lotniczego. Port Polska może tę sytuację zmienić i wpłynąć na atrakcyjność całego regionu.
Czy jego wpływ na logistykę może być porównywalny z rozwojem portów morskich?
Nie. Port morski jest znacznie silniejszym impulsem dla magazynów. Przez port przepływają ogromne wolumeny towarów. Trzeba je rozładować, przewieźć, składować i dalej dystrybuować.
Cargo lotnicze ma zupełnie inną skalę. To często mniejsze gabaryty, przesyłki kurierskie i szybkie dostawy. Dlatego patrzyłbym na Port Polska również przez pryzmat ruchu pasażerskiego i jego wpływu na rozwój całego regionu.
Z punktu widzenia samej logistyki porty morskie pozostają znacznie potężniejszym generatorem popytu.
120 tys. mkw. – tu kończy się efektywność wielkiego magazynu
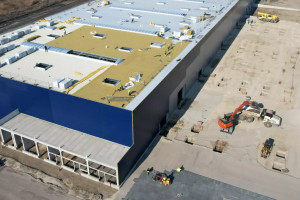
Duże centralne huby przez lata były symbolem skali w logistyce. Gdzie dziś kończy się operacyjna efektywność takiego obiektu i kiedy klient zaczyna myśleć o wejściu do kolejnego regionu?
Istnieje pewna granica. Jeżeli firma ma już magazyn o powierzchni 100 tys. mkw., to raczej nie będzie budowała jednego obiektu o powierzchni 200 czy 300 tys. mkw., bo w pewnym momencie taki magazyn staje się po prostu nieefektywny operacyjnie.
Gdzie jest ta granica?
Powiedziałbym, że około 120 tys. mkw. Powyżej tej skali bardzo trudno już efektywnie prowadzić operacje. Wtedy firma zaczyna myśleć o kolejnym regionie i przybliżeniu swojej logistyki do klienta. Nie oznacza to jednak, że rynek generalnie zmierza w stronę rozdrabniania operacji. W szerszej perspektywie nadal widzę więcej konsolidacji niż decentralizacji.
Zmienia się za to sam produkt. Jak bardzo dzisiejsza hala różni się od tej sprzed 15 lat?
Z zewnątrz mniej niż można byłoby przypuszczać. Sama konstrukcja hali nie przeszła rewolucji. Zmieniły się natomiast standardy techniczne i wymagania klientów. Doszły regulacje dotyczące efektywności energetycznej, ESG i coraz większe znaczenie certyfikacji. Klienci i inwestorzy wymagają dzisiaj znacznie lepszego produktu. Panattoni ma w Polsce już 12,1 mln mkw. certyfikowanej powierzchni.
Zmieniła się też wysokość budynków. Piętnaście lat temu budowaliśmy magazyny mające około 10 metrów wysokości w świetle. Potem standardem stało się 12 metrów. Dzisiaj mamy klientów, którzy chcą już 15 metrów. Chodzi o możliwość zwiększenia efektywności operacji bez proporcjonalnego zwiększania powierzchni zajmowanej przez budynek.
Ale największa zmiana nie zachodzi chyba w samej hali, tylko w tym, co trafia do środka...
Zdecydowanie. Sama hala zawsze będzie w pewnym sensie skorupą. Za pięć czy dziesięć lat będzie być może jeszcze wyższa, lepiej izolowana i bardziej energooszczędna. Ale nadal będzie halą.
Natomiast to, co robią nasi klienci wewnątrz, zmieniło się gigantycznie. Automatyzacja, robotyzacja, sztuczna inteligencja – tutaj dzieje się prawdziwa rewolucja. Firmy inwestują ogromne pieniądze w technologię wewnątrz magazynu.
Czyli coraz częściej to technologia projektuje magazyn, a nie odwrotnie?
Tak. Mamy projekty, w których klient najpierw projektuje serce swojej operacji: automatykę, system transportowy, roboty, całą technologię. A później my właściwie nakładamy na to budynek.
Sam budynek staje się właściwie obudową technologii, która znajduje się w środku. To bardzo dobrze pokazuje kierunek, w którym idzie rynek.
Automatyzacja oznacza jednak, że magazyny potrzebują coraz mniej ludzi?
Tak, ale nie patrzyłbym na to jako na coś negatywnego. Po pierwsze, mamy w Polsce bardzo niskie bezrobocie i problem z dostępnością pracowników. Jeżeli można zautomatyzować najbardziej powtarzalne, ciężkie procesy, to z punktu widzenia gospodarki ma to sens.
Po drugie, te miejsca pracy nie znikają w prostym stosunku jeden do jednego. Zmienia się ich charakter. Nowoczesny, bardzo zautomatyzowany magazyn potrzebuje inżynierów, informatyków, automatyków, specjalistów od systemów. Zamiast najprostszych stanowisk tworzymy miejsca pracy wymagające zupełnie innych kompetencji.
Data centers są modne. Wielkich wolumenów na razie nie maSkoro technologia coraz mocniej wchodzi do magazynów, naturalnym krokiem wydają się centra danych. To będzie nowy filar Panattoni?
Spoglądamy na ten rynek bardzo uważnie. Ale na razie nie ma jeszcze takich wolumenów, jakich pewnie wszyscy byśmy chcieli. Centra danych są dzisiaj bardzo modnym hasłem. Trochę jak kiedyś ESG. Wszyscy o tym mówią, tylko ostatecznie muszą za tym pójść konkretne projekty i konkretne liczby. Na razie w Polsce ta skala wciąż jest ograniczona.
W Europie mamy oddzielną komórkę zajmującą się centrami danych. Zespół pracuje w Londynie.
Co dziś najbardziej hamuje ten segment w Polsce? Energia?
Nie ma jednej odpowiedzi. To bardzo złożony rynek. Mamy geopolitykę. Mamy koszt energii, który jest w Polsce znaczący w porównaniu z częścią innych rynków. Mamy dostępność gruntów i – przede wszystkim – infrastruktury energetycznej. Dochodzi również sama lokalizacja. Centra danych lubią powstawać tam, gdzie już istnieje odpowiednia infrastruktura i skupienie tego typu biznesu. Te wszystkie elementy nakładają się na siebie.
Geopolityka może nam paradoksalnie pomóc? Po atakach na infrastrukturę w innych regionach świata inwestorzy mogą szukać bezpieczniejszych lokalizacji.
Może. Jeżeli inwestor uzna, że jakaś lokalizacja stała się mniej bezpieczna, naturalnie zacznie szukać alternatywy. Polska może na takim przesunięciu części projektów skorzystać. Ale nadal trzeba rozwiązać kwestie energii, infrastruktury i ekonomiki tych inwestycji.
Drugim segmentem, o którym mówi dziś cała Europa, jest przemysł obronny. Przy rekordowych wydatkach na zbrojenia widzicie dużą falę zapytań?
Zapytania są, ale nie przekładają się jeszcze na wielkie wolumeny. To raczej mniejsze projekty. Trzeba pamiętać, że spora część sektora obronnego nadal znajduje się w rękach państwowych podmiotów.
Oczywiście wokół nich rozwijają się również prywatne firmy, dostawcy i podwykonawcy. One będą potrzebowały nowych obiektów i takie zapytania widzimy. Natomiast dzisiaj nie jest to jeszcze zjawisko, które zmieniałoby naszą optykę na cały biznes.
Czyli mimo AI, data centers, zbrojeniówki i nowych fabryk w najbliższych latach głównym silnikiem magazynów pozostanie…
Konsumpcja, handel. To nadal będzie podstawowy driver.
Na czym chcecie budować przewagę w kolejnej fazie wzrostu?
Naszą podstawową przewagą nadal będzie szybkość reakcji. Jeżeli coś wydarzy się na rynku, klient przyjdzie i powie: potrzebuję „na wczoraj” dużej powierzchni, chcemy być gotowi odpowiedzieć szybciej niż inni. To zawsze było siłą Panattoni i chcemy ją zachować mimo coraz większej skali organizacji.
A geograficznie?
Patrzymy między innymi na Rumunię. Jeszcze nas tam nie ma, a widzę w tym rynku duży potencjał.
Dlaczego właśnie Rumunia?
Bo przypomina mi Polskę sprzed kilkunastu lat. Duży kraj, duża konsumpcja, dynamiczny rozwój gospodarczy. Widać tam podobne mechanizmy, które wiele lat temu napędzały rozwój polskiego rynku. To jeden z kierunków, któremu się przyglądamy.
W tej rozmowie kilka razy wraca teza, że Polska jest dobrym miejscem do inwestowania. Czy świat już to rozumie?
Coraz bardziej. Przez lata wszyscy mówiliśmy, że Polska ma problem z marketingiem. I trochę nadal go mamy. Ale widzę ogromną zmianę.
Polska nie jest już „odległym wschodem Europy”Dużo podróżuję, rozmawiam z klientami i inwestorami z różnych krajów. Widzę, jak zmienia się percepcja Polski. To już nie jest kraj postrzegany jako odległy wschód Europy. Coraz częściej jesteśmy widziani właśnie jako miejsce, w którym warto inwestować. I trzeba to dalej pielęgnować.

Co powinniśmy zrobić lepiej?
Promować Polskę. Nie tylko turystycznie. Nie chodzi wyłącznie o komunikat: w Polsce jest bezpiecznie, są świetne restauracje, dobrze się żyje i można fajnie spędzić czas.
Musimy pokazywać, że Polska jest świetnym miejscem do prowadzenia biznesu. Powinniśmy być obecni na najważniejszych światowych eventach, promować naszą gospodarkę, pokazywać przedsiębiorców, infrastrukturę, ludzi i możliwości. Po prostu mocniej budować wizerunek Polski jako miejsca do inwestowania.
A przewidywalność polityczna? Był moment, kiedy Polska nie miała pod tym względem najlepszego wizerunku.
Pamiętam sytuacje, kiedy zagraniczni klienci prosili nas o raport dotyczący sytuacji politycznej w Polsce, bo obserwowali jakieś wydarzenia w Warszawie i nie do końca rozumieli, co się tutaj dzieje. Dzisiaj już właściwie tego nie widzę. Polska jest dziś postrzegana jako kraj stabilny.
A otoczenie podatkowe i regulacyjne? To nadal przewaga Polski czy już coraz większe obciążenie dla inwestorów?
Moim zdaniem nadal wypadamy pod tym względem konkurencyjnie. Wystarczy spojrzeć na część krajów Europy Zachodniej, gdzie obciążenia podatkowe są znacznie wyższe.
Oczywiście każdy przedsiębiorca chciałby płacić mniej i mieć prostsze regulacje, ale patrząc z perspektywy inwestora, nie widzę dziś w podatkach bariery, która osłabiałaby atrakcyjność Polski. Mamy 19-proc. CIT i naprawdę nie jest to powód do narzekania. Na tle wielu zachodnich rynków jest po prostu dobrze.
Czyli gdyby dostał Pan magiczną różdżkę i mógł zmienić w Polsce jedną rzecz, nie byłaby to energia, podatki ani procedury?
Nie. Zmieniłbym pogodę od października do marca.
Tylko tyle?
Dołożyłbym trochę więcej światła dziennego zimą. Poza tym naprawdę jest dobrze.
Dziękuję za rozmowę!
Robert Posytek
Reklama
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Zbliżają się do miliona mkw. w Polsce. CTP mocno rośnie | 0 | 9.2 | 01-09-2026 |
| 2 | Inwestorzy znów kupują Polskę. Wartość transakcji może wystrzelić | 0 | 10.91 | 15-09-2026 |
| 3 | Ponad 3 mld euro w pół roku. Tu poszło najwięcej kapitału | 0 | 8.55 | 10-09-2026 |
| 4 | Od nearshoringu do techshoringu. Cyfrowa infrastruktura coraz częściej decyduje o inwestycjach z Azji w Polsce | 0 | 8.95 | 21-08-2026 |
| 5 | Z parkietu na siłownię. Inwestorzy zmieniają kurs | 0 | 11.85 | 05-09-2026 |
| 6 | Ponad 53 mld euro transakcji w trzy miesiące. Polska jednym z liderów odbicia | 0 | 12.8 | 26-08-2026 |
| 7 | Lokalne sezonowe owoce i warzywa na sklepowych półkach. Dane sprzedażowe potwierdzają trend | 0 | 9.58 | 24-09-2026 |
| 8 | Centra danych podbiją Polskę? Do 2050 r. inwestycje przekroczą 200 mld dolarów | 0 | 13.55 | 09-09-2026 |
| 9 | Chińczycy trzymają się mocno, MRiRW rusza na wybieg, a ubezpieczenia czekają na Brukselę | 0 | 8.43 | 24-09-2026 |