Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAС 1 октября «Семейная ипотека» станет адресной. Разбираемся, кто сохранит льготы, а кому придётся рассчитывать на рыночные условия.
Примерное время чтения: 4 минуты
8
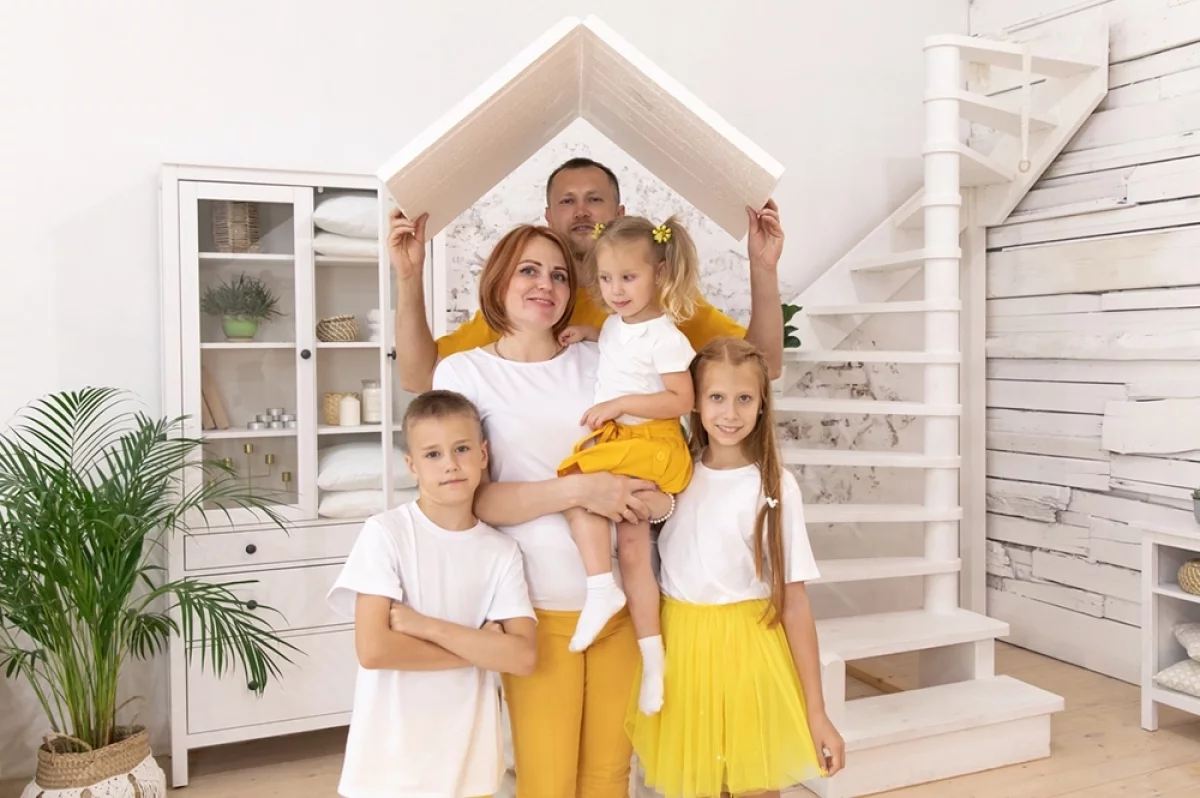
С 1 октября «Семейная ипотека» станет адресной. / Valeriya Rychkova / istockphoto.com


С 1 октября 2026 года «Семейная ипотека» меняется до неузнаваемости — вместо единой ставки 6% появляется сложная сетка, где процент зависит от количества детей и региона, а в некоторых случаях достигает рыночного уровня. Вся суть изменений — в статье aif.ru.
Как теперь работает «Семейная ипотека»Программа «Семейная ипотека» действует с 2018 года и за это время помогла более 2 млн семей улучшить жилищные условия. Объём выданных льготных кредитов составил около 11 трлн рублей. Действующая программа продлена до 31 декабря 2030 года.
Однако уже с 1 октября 2026 года новые договоры будут заключаться по дифференцированной сетке. Ставка и максимальная сумма кредита зависят от количества детей и региона проживания. Во всех случаях необходимо, чтобы хотя бы один ребёнок не достиг семи лет на момент заключения договора.
Для большинства регионов России:
Для столичных регионов (Москва, Санкт-Петербург, Московская и Ленинградская области):
Ставка на строительство частного дома или покупку земли под застройку останется 6% вне зависимости от количества детей и региона. Вводится максимальный срок субсидирования — до пятнадцати лет.

Для семей с одним ребёнком условия изменились наиболее ощутимо. При ставке 12% в столичных регионах и 10% в остальной стране — это фактически рыночный уровень. Возникает вопрос: не превратилась ли программа в инструмент поддержки многодетных?
 Коммерческий директор Asterus Дарья Комиссарова отмечает, что изменения знаменуют переход от универсальной модели к адресной. Семьи с одним-двумя детьми, которые ранее были «ядром» потребителей семейной ипотеки, с повышением процентной ставки попадают под значительное удорожание кредита. При этом лимит по кредиту для них остался прежним — 12 млн руб. для столичных регионов и 6 млн руб. для остальных.
 По данным мониторинга социально-экономического положения за 2025 год, 77,3% многодетных семей воспитывают троих детей — это около 2 млн семей. Эту статистику приводит директор по продажам девелоперской компании «Новая Эра» Владимир Богданюк. Для этой, самой массовой категории предусмотрена ставка 8% в столичных регионах и лимит до 18 млн рублей. С появлением третьего или четвёртого ребёнка дополнительная комната перестаёт быть вопросом комфорта — это базовая необходимость, считает эксперт.
 Реформа по сути сужает круг получателей, полагает доцент кафедры социологии и технологий государственного и муниципального управления УрФУ (Уральский федеральный университет имени первого президента России Б. Н. Ельцина) Галина Банных. Семьи с одним ребёнком фактически теряют преимущества в ипотечном кредитовании, что может остановить их в принятии решения о последующих детях. Для многодетных сохраняются барьеры в виде первоначального взноса около 20% стоимости, ограниченного времени сниженной ставки и стоимости жилья. По её мнению, банки консервативно оценивают платёжеспособность семей с большим количеством иждивенцев, а для семей с пятью и более детьми далеко не во всех регионах можно найти комфортное жильё за предлагаемую сумму.
 Семьи, оформившие «Семейную ипотеку» до 1 октября 2026 года, сохраняют прежние условия — ставку 6%. Об этом говорит руководитель отдела ипотечного кредитования «Главстрой-Недвижимость» Вадим Бутин. Однако условия рефинансирования в дальнейшем могут быть изменены.
Дарья Комиссарова подчёркивает, что на семью выдаётся только одна льготная ипотека — это закреплено в документе, действующем с 1 февраля текущего года. Повторно воспользоваться программой уже не получится. Ставка по действующим договорам зафиксирована на весь срок кредита, и задним числом условия не меняются.
Банки смогут выдавать кредиты по новым лимитам, но, по словам Вадима Бутина, усилится контроль за количеством льготных займов на одну семью, составом заёмщиков и целями сделки. Для многодетных семей в столичных регионах лимит вырос на 50% — с 12 до 18 млн руб., а в остальных регионах увеличение составило до 67% — с 6 до 10 млн руб.
В то же время Галина Банных указывает на сохраняющиеся препятствия. Первоначальный взнос, ограниченное время сниженной ставки и стоимость жилья по-прежнему делают ипотеку труднодоступной для многодетных. При ставке 12% в столичных регионах и 10% в остальных программа всё же сохраняет преимущество, пока рыночная ипотека остаётся выше 12%, полагает Вадим Бутин. Чем больше детей — тем ниже ставка и выше доступный лимит, поскольку государство адресно помогает обеспечить каждого ребёнка отдельным пространством, резюмируют эксперты.

| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | С 1 октября меняются условия «Семейной ипотеки » | 0 | 13.51 | 28-09-2026 |
| 2 | Законы октября: Меняются условия "Семейной ипотеки" и повышаются тарифы на ЖКУ | 0 | 8.1 | 27-09-2026 |
| 3 | Не ждите чуда: что будет с семейной ипотекой | 0 | 10.82 | 27-09-2026 |
| 4 | Семейная ипотека: что меняется с 1 октября 2026 года? | 0 | 18.14 | 27-09-2026 |
| 5 | Только трешки: что будет с ипотекой в России | 0 | 12.26 | 28-09-2026 |
| 6 | Программа семейной ипотеки с 1 октября 2026 г. — РАЗБОР ... | 0 | 14.88 | 28-09-2026 |
| 7 | Программа семейной ипотеки с 1 октября 2026 г. — РАЗБОР ... | 0 | 14.88 | 28-09-2026 |
| 8 | Семейная ипотека с 1 октября: новые ставки, лимит | 0 | 13.29 | 27-09-2026 |
| 9 | Кутьин: новые условия семейной ипотеки осложнят положение девелоперов | 0 | 10.15 | 24-09-2026 |
| 10 | Названы выгодополучатели новых правил семейной ипотеки | 0 | 10 | 29-09-2026 |