Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAΠότε ο συντελεστής φθάνει ακόμα και το 40%. Απόφαση-σταθμός της διεύθυνσης επίλυσης διαφορών. Στο στόχαστρο της ΑΑΔΕ περισσότερες από 1.000 υποθέσεις χρηματικών γονικών παροχών.
Δυσάρεστες εκπλήξεις επιφυλάσσει η Εφορία σε φορολογούμενους που δεν γνωρίζουν τα «μυστικά» των κοινών τραπεζικών λογαριασμών τους οποίους διαθέτει η πλειονότητα των οικογενειών, για πολλούς και διαφόρους λόγους, με κυριότερους την καλύτερη διαχείριση των οικονομικών τους και την εξασφάλιση των κληρονόμων σε περίπτωση θανάτου.
Επειδή όμως το συντριπτικό ποσοστό των λογαριασμών των νοικοκυριών περιλαμβάνει περισσότερους από έναν καταθέτες (συζύγους, παιδιά ή γονείς), υπάρχουν και πολλές φορολογικές παγίδες, οι οποίες, εάν δεν προσεχθούν, οδηγούν σε σημαντικές φορολογικές επιβαρύνσεις.
Για παράδειγμα, μια μεταφορά χρημάτων από κοινό λογαριασμό σε ατομικό ή σε άλλο κοινό λογαριασμό μπορεί, υπό προϋποθέσεις, να χαρακτηριστεί από την Εφορία ως άτυπη δωρεά, ενεργοποιώντας διαδικασίες ελέγχου.
Χαρακτηριστική είναι η υπόθεση η οποία έφτασε και εξετάστηκε από τη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ) και αφορούσε τη μεταφορά χρημάτων από κοινό λογαριασμό γονέα και παιδιών σε ατομικό λογαριασμό ενός εκ των τέκνων.
Η ΔΕΔ έκρινε ότι η μεταφορά ποσού ύψους 240.000 ευρώ από κοινό οικογενειακό λογαριασμό (πατέρας, μητέρα, κόρη και γιος) σε νέο κοινό λογαριασμό του γιου και της συζύγου του συνιστά άτυπη δωρεά.
Το ποσό θεωρήθηκε δωρεά, επειδή ο γιος, που προσέφυγε στη ΔΕΔ, δεν είχε αποδεδειγμένα συμβάλει στην τροφοδότηση του αρχικού κοινού λογαριασμού, ενώ μετά τη μεταφορά τα χρήματα βρίσκονταν αποκλειστικά στη διάθεση του ίδιου και της συζύγου του.
Η απόφαση της ΔΕΔ, η οποία απέρριψε την προσφυγή του φορολογούμενου, υπογραμμίζει ότι δεν αρκεί το γεγονός ότι κάποιος είναι συνδικαιούχος ενός κοινού λογαριασμού για να θεωρηθεί κάτοχος όλων των χρημάτων που περιέχει. Αν αποδεικνύεται ότι δεν συνέβαλε στις καταθέσεις και στη συνέχεια μεταφέρει τα χρήματα σε λογαριασμό που ελέγχει ο ίδιος, μπορεί να προκύψει φορολογικά άτυπη δωρεά.
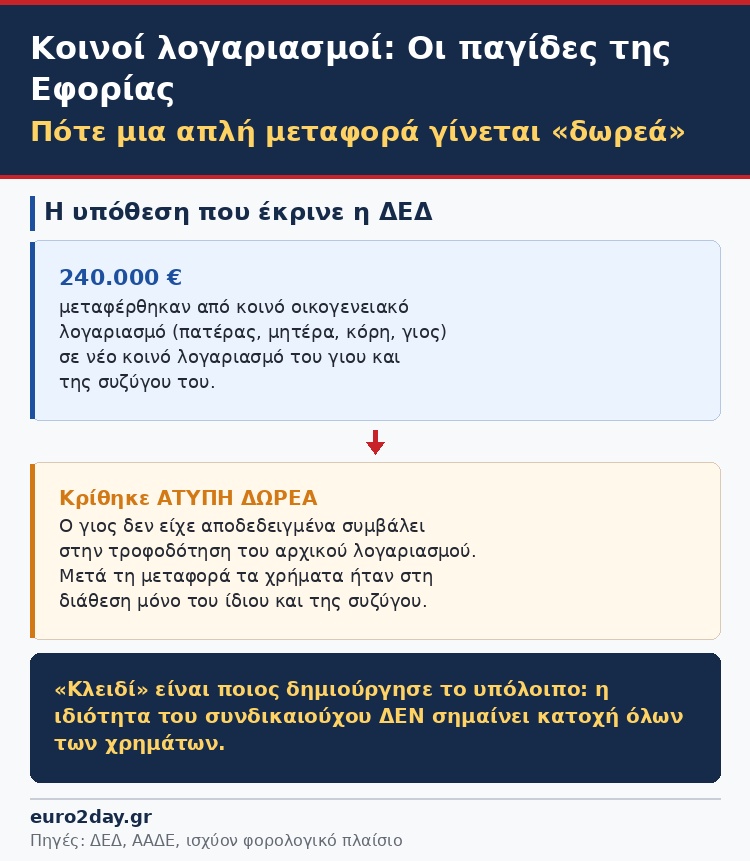
Όπως ορίζει το ισχύον νομοθετικό πλαίσιο, όταν συνδικαιούχος κοινού λογαριασμού, ο οποίος δεν έχει συμβάλει στη δημιουργία του υπολοίπου, αναλαμβάνει ή μεταφέρει χρήματα για προσωπική του χρήση, η πράξη μπορεί να θεωρηθεί δωρεά.
Αξίζει να αναφερθεί ότι χιλιάδες υποθέσεις χρηματικών γονικών παροχών και άτυπων δωρεών έχουν φτάσει στη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ), με τους φορολογουμένους να αμφισβητούν φόρους και πρόστιμα που τους έχουν επιβάλει οι φορολογικές αρχές, ζητώντας την ακύρωσή τους.
Πολλές προσφυγές αφορούν γονικές παροχές που έγιναν με μετρητά, αντί μέσω τραπεζικού συστήματος όπως ορίζει ο νόμος, καθώς και περιπτώσεις διαδοχικών γονικών παροχών σε πρόσωπα τα οποία δεν δικαιούνται το αφορολόγητο των 800.000 ευρώ.
Πέντε σημεία προσοχήςΠέντε σημεία που χρειάζονται προσοχή είναι:
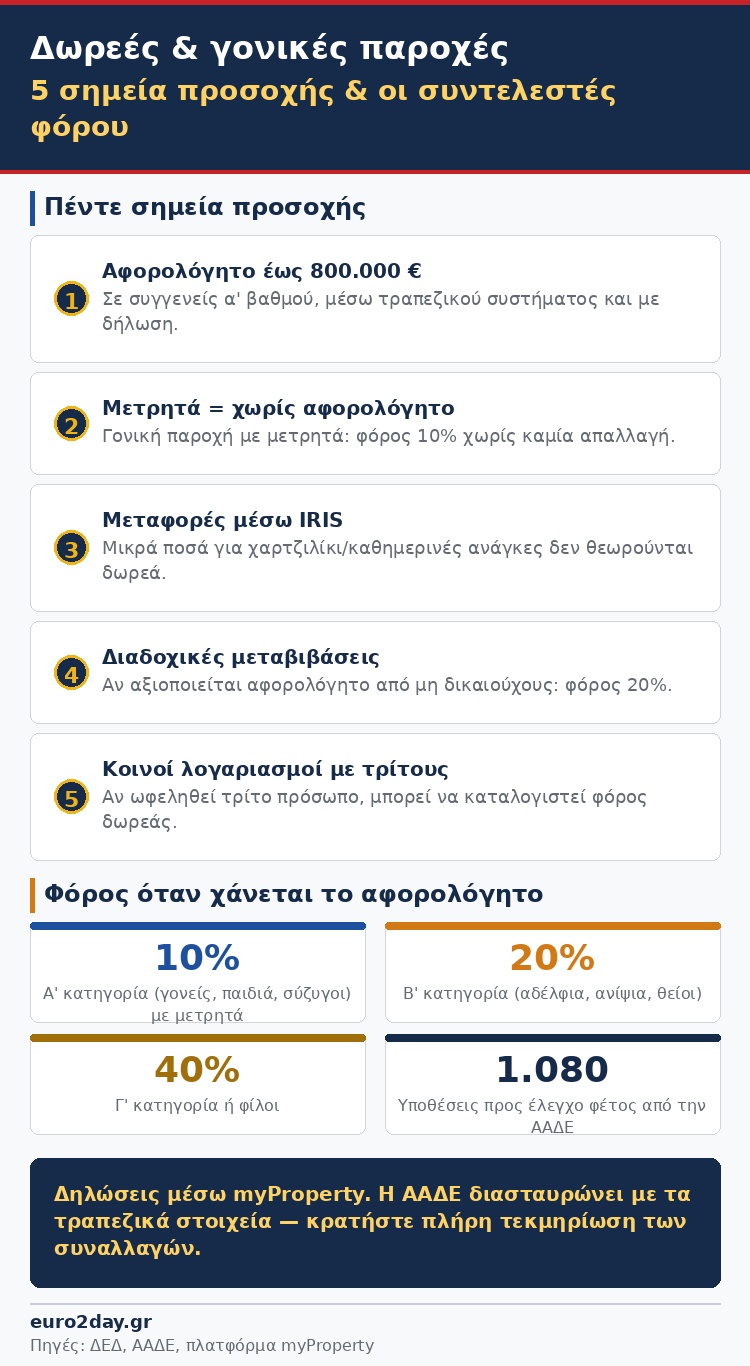
Όσοι δεν δικαιούνται το αφορολόγητο όριο των 800.000 ευρώ στις γονικές παροχές και δωρεές χάνουν το δικαίωμα της μηδενικής φορολόγησης και φορολογούνται με βάση τον βαθμό συγγένειας ή τον τρόπο μεταφοράς των χρημάτων, συχνά από το πρώτο ευρώ.
Το ύψος του φόρου διαμορφώνεται ανάλογα με την αιτία που οδηγεί στην απώλεια του αφορολογήτου.
Στην παράτυπη μεταφορά χρημάτων (με μετρητά, χωρίς αποδεδειγμένο τραπεζικό έμβασμα), αν πρόκειται για συγγενείς της Α' Κατηγορίας (γονείς, παιδιά, παππούδες, εγγόνια, σύζυγοι), χάνεται πλήρως το αφορολόγητο και επιβάλλεται φόρος από το πρώτο ευρώ με συντελεστή 10% επί του συνολικού ποσού.
Για συγγενείς Β' Κατηγορίας (αδέλφια, ανιψιοί, θείοι, πατριοί, μητριές, προπαππούδες και προγιαγιάδες), δεν υπάρχει κανένα αφορολόγητο και οι χρηματικές δωρεές φορολογούνται αυτοτελώς με 20% από το πρώτο ευρώ.
Ο φόρος φθάνει ακόμα και το 40% για συγγενείς Γ' Κατηγορίας ή φίλους.
Στο στόχαστροΗ ΑΑΔΕ ελέγχει πλέον αυστηρά τις περιπτώσεις όπου γίνεται χρήση του αφορολογήτου των 800.000 ευρώ.
Σύμφωνα με τον προγραμματισμό των φορολογικών ελέγχων, φέτος αναμένεται να εξεταστούν 1.080 υποθέσεις που σχετίζονται με χρηματικές γονικές παροχές και δωρεές. Οι ελεγκτικές αρχές εστιάζουν κυρίως σε περιπτώσεις όπου υπάρχουν ενδείξεις καταστρατήγησης του αφορολόγητου ορίου των 800.000 ευρώ. Οι σχετικές δηλώσεις υποβάλλονται ηλεκτρονικά μέσω της πλατφόρμας myProperty. Στη συνέχεια, η ΑΑΔΕ διασταυρώνει τα στοιχεία με τις πληροφορίες που αποστέλλουν τα τραπεζικά ιδρύματα.
Εφόσον η τράπεζα δεν επιβεβαιώσει τη συναλλαγή και ο φορολογούμενος δεν προσκομίσει τα απαιτούμενα δικαιολογητικά, η φορολογική διοίκηση μπορεί να επιβάλει φόρο χωρίς να αναγνωρίσει το αφορολόγητο όριο.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Ποιοι μπαίνουν στο στόχαστρο της Εφορίας για έλεγχο | 0 | 10.39 | 04-08-2026 |
| 2 | Στο στόχαστρο της ΑΑΔΕ ηλεκτρονικά «πορτοφόλια» και ξένες τράπεζες | 0 | 7.9 | 19-02-2026 |
| 3 | Εφορία: Στη «σέντρα» 1.400 εταιρείες που... ξέχασαν να δηλώσουν ΦΠΑ | 0 | 14.99 | 28-04-2026 |
| 4 | «Ξεγράφει» ανείσπρακτα χρέη 6 δισ. ευρώ η ΑΑΔΕ | 0 | 11.58 | 11-06-2026 |
| 5 | Ηλεκτρονική τιμολόγηση: Ποιες εταιρείες εντάσσονται, πόσο κοστίζουν τα λάθη | 0 | 7.23 | 27-08-2026 |
| 6 | Πού στοχεύουν οι καλοκαιρινοί έλεγχοι της Εφορίας | 0 | 9.37 | 05-06-2026 |
| 7 | Φοροδιαφεύγει μια στις 3 επιχειρήσεις, μπαράζ προστίμων | 0 | 23.06 | 05-04-2026 |
| 8 | ΑΑΔΕ: Τι ισχύει για το φόρο σε χαρτζιλίκια, δωρεές και μεταφορές χρημάτων | 0 | 8.36 | 13-08-2026 |
| 9 | Οδεύει προς αναβολή η πληρωμή των ενοικίων μέσω τράπεζας | 0 | 9.4 | 11-09-2026 |
| 10 | Σφίγγουν τα λουριά για τη φορολογική ενημερότητα | 0 | 11.04 | 26-06-2026 |